
من أين يأتي ربح الصفقة
الفارق عن اللوحة ليس ربحاً. كيف يحسب نكستو ربح الصفقة الحقيقي من متوسط شرائك المرجّح، ومعه النموذج المزدوج وطرق المرساة الثلاث.
شاهد هذا الفيديو على: يوتيوب
أكثر الصرافين — وحتى كثير من المحاسبين — يعاملون رقمين مختلفين على أنهما رقم واحد. الأول هو الفارق عن اللوحة: كيف كان سعرك بالقياس إلى سعر اليوم. والثاني هو ربح الصفقة الحقيقي: ما بقي فعلاً بعد أن تحسب ما دفعته أنت في تلك العملة.
وهما ليسا الرقم نفسه، ولا يشيران دائماً إلى الجهة نفسها. فإن حسبتهما شيئاً واحداً، رأيت آخر الشهر ربحاً لا وجود له — وربما وزّعته.
وهنا نرى من أين يأتي الربح الحقيقي، وكيف يحفظ نكستو متوسط شرائك، ولماذا تختلف الصفقة المزدوجة في اللحظة نفسها، والإعداد الذي يقيس الربح حين لا يكون أي طرف من الصفقة بعملتك المرجعية.
ماذا ستتعلم في هذا الدرس
- الفارق عن اللوحة في مقابل ربح الصفقة الحقيقي، ومتى يختلفان
- كيف يُبنى متوسط الشراء المرجّح، ولماذا تُقاس المبيعات به
- أين تقرأ مركزك: كم تملك وبأي متوسط
- كيف تسجّل صفقة مزدوجة: شراء وبيع في اللحظة نفسها
- ماذا تفعل طرق المرساة الثلاث، ولماذا تختار واحدة وتثبّت عليها
- لماذا تجعل اللوحة القديمة كل رقم ربح خيالياً
رقمان، لا رقم واحد
الفارق عن اللوحة هو الرقم الذي رأيناه في شراء العملات وبيعها: سعرك ناقص سعر لوحة اليوم، مضروباً في المبلغ. وهو يقول لك هل بعت جيداً بالقياس إلى سعر اليوم. لكنه ليس ربحاً، لأنه لا علاقة له بالسعر الذي اشتريت به تلك العملة أنت.
أما الربح الحقيقي فيأتي من الثمن الذي دفعته. فلو أن الدولار الذي بعته اليوم بـ 217,500 تومان إيراني كنت قد اشتريته الشهر الماضي بـ 210,000، فربح كل دولار في الواقع 7,500 تومان — لا 1,400 التي تظهر في المقارنة مع اللوحة.
متوسط الشراء المرجّح
أنت لم تشترِ الدولار مرة واحدة بسعر واحد؛ بل عشر مرات بعشرة أسعار. فأي سعر هو «سعر شرائك»؟ يأخذ نكستو المتوسط المرجّح لكل ما تملكه، بنسبة المقادير: 100 دولار مشتراة بـ 200,000 تومان و300 دولار مشتراة بـ 220,000 تعطي متوسطاً مرجّحاً قدره 215,000 تومان، لا منتصف السعرين.
ويحفظ نكستو هذا الرقم لكل عملة ويسمّيه المركز: كم تملك من تلك العملة، وبأي متوسط اشتريتها. كل شراء يحرّك المتوسط، وكل بيع يُقاس به. وأنت لا تمسك شيئاً من ذلك بيدك.
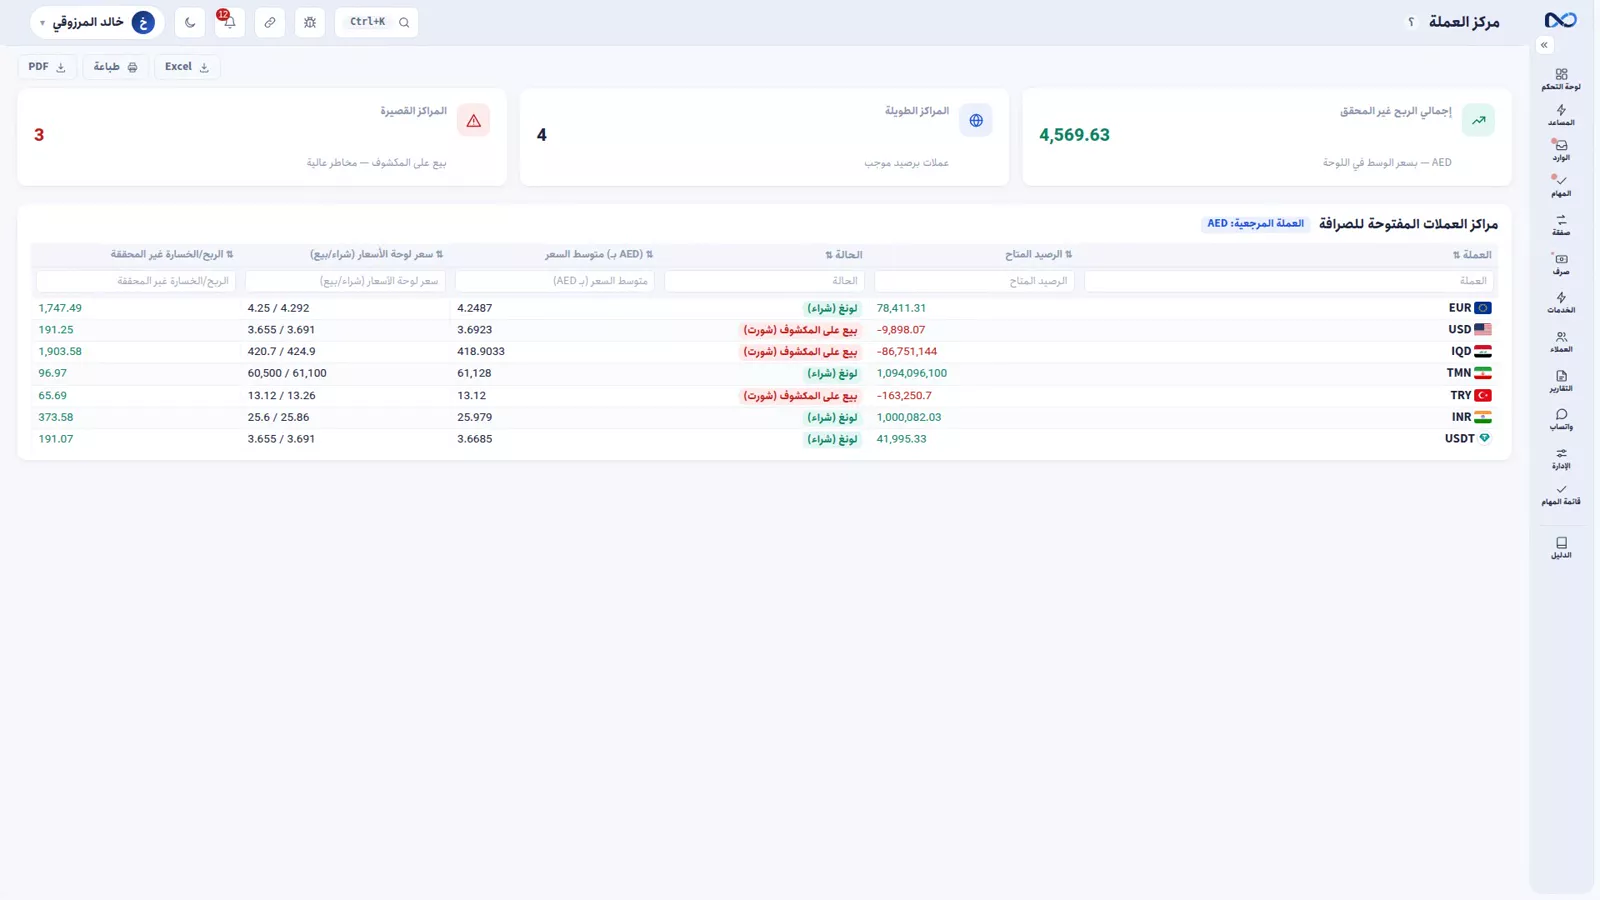
رؤية الربح الحقيقي على صفقة
اختر عملة تملكها فعلاً
العملة المرجعية لا مركز لها، لأن كل شيء يُقاس بها. فلكي نرى الربح الحقيقي نبيع عملة لنا فيها مركز وليست هي المرجع: 10,000 يورو مقابل التومان الإيراني، إلى صيرفة أربيل سنتر.
اقرأ الرقمين في لوحة الملخص
المبلغ 10,000 والسعر 255,000 تومان. والرقمان يقفان الآن جنباً إلى جنب في لوحة الملخص، وحتى اتجاههما ليس واحداً: بالقياس إلى لوحة اليوم بعنا أدنى قليلاً من السوق، ومع ذلك ربح الصفقة موجب، لأن متوسط شرائنا لليورو كان أخفض.
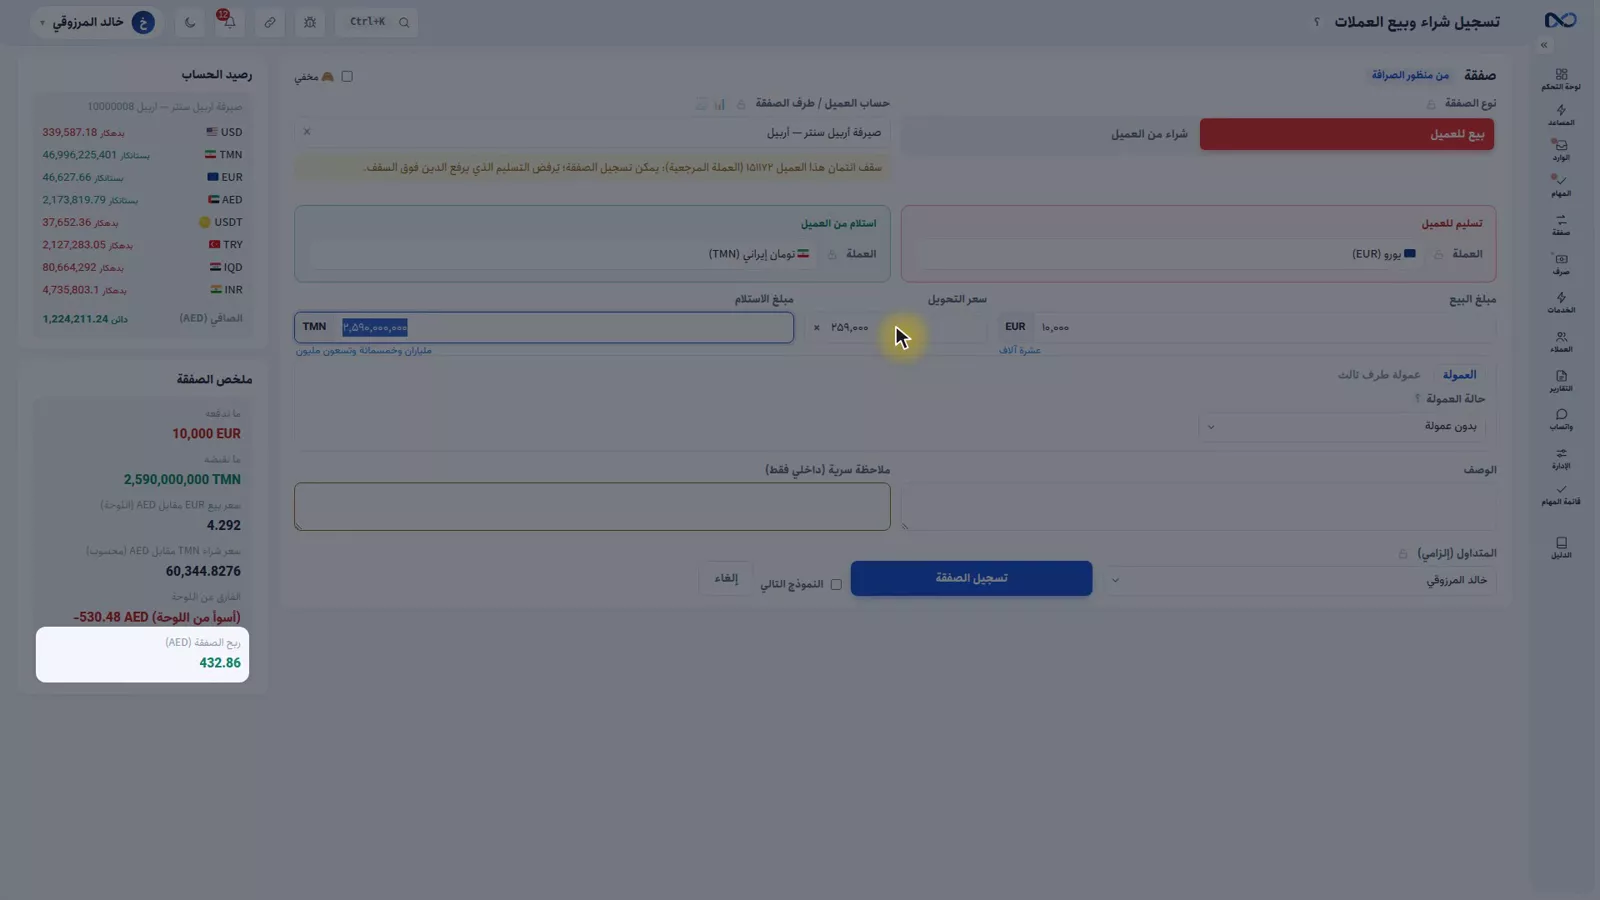
سجّلها وافتح القيود
اكتب الوصف وسجّل. وفي صفحة المستند افتح القيود، فيظهر سطر لم يكن موجوداً من قبل: أرباح وخسائر الصفقات، وهو الرقم نفسه الذي أظهرته لوحة الملخص. وهذا السطر هو ما يتجمّع آخر الشهر في تقرير الأرباح والخسائر.
والشراء أيضاً قد يصنع ربحاً
إن كنت قد بعت سابقاً عملة لا تملكها — أي أنك، بلغة السوق، على المكشوف — ثم اشتريتها الآن لتغطي، فالربح أو الخسارة يتحققان في لحظة ذلك الشراء نفسه. ونكستو يفهم ذلك وحده.
الصفقة المزدوجة: شراء وبيع في اللحظة نفسها
يواجه كل صرّاف هذه الحالة مرات في اليوم. تشتري 10,000 دولار أمريكي من صيرفة الرشيد بـ 216,000 تومان، وتبيعها في اللحظة نفسها إلى صيرفة أربيل سنتر بـ 216,300 تومان. الدولار لا يصل إلى موجوداتك أصلاً — تأخذه من هذه اليد وتعطيه من تلك.
وربح الصفقة المزدوجة هو ربح هاتين الصفقتين نفسيهما، لا المتوسط المرجّح، لأن الدولار لم يدخل مركزك قط حتى يُقاس بشيء. فرق سعر البيع والشراء، 300 تومان، مضروباً في 10,000 دولار، يساوي 3,000,000 تومان، ناقص العمولات وعمولة الطرف الثالث والمصروفات.
ولماذا لها نموذج مستقل
إن سجّلت الصفقة المزدوجة صفقتين عاديتين، دخل الدولار في متوسطك ثم خرج منه، وتوزّع الربح بين مستندين، ولم تعد تستطيع أن تقول كم أعطتك هذه الصفقة. والنموذج المزدوج يبني مستندين أيضاً، لكنه يربطهما ويحفظ ربح الصفقة منفصلاً.
ملء النموذج المزدوج
اكتب العملة والمقدار، 10,000 دولار أمريكي مقابل التومان الإيراني؛ ثم البائع، صيرفة الرشيد، بسعر شراء 216,000؛ ثم المشتري، صيرفة أربيل سنتر، بسعر بيع 216,300. ولوحة «ربح هذه الصفقة» تعيد الحساب حيّة كلما ملأت حقلاً.
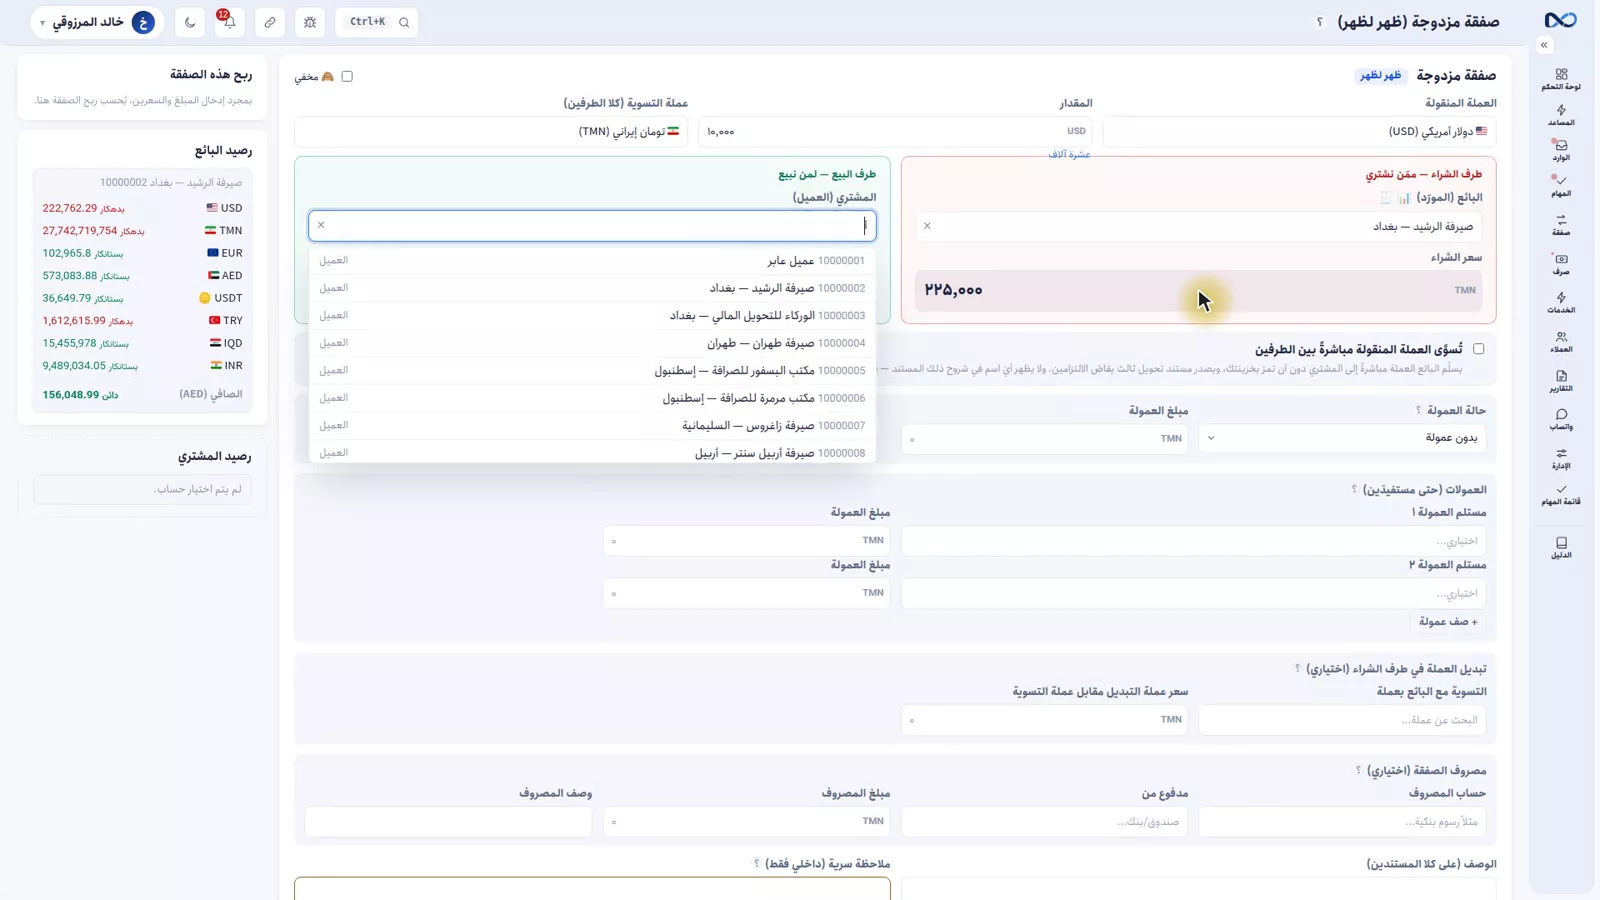
وعلامة التسوية المباشرة تعني أن يتسوّى الطرفان مع بعضهما ولا يمرّ المال من يدك. والعمولة وعمولات الوسطاء والمصروفات تُخصم كلها من ربح هذه الصفقة، ولكل منها مكانه في النموذج. سجّل الصفقة المزدوجة فيبني نكستو مستندين مربوطين. وللصفقات المزدوجة تقريرها الخاص أيضاً: كل صفقة في سطر، مع المدفوع والمستلَم وعمولة الطرف الثالث والمصروف وصافي الربح.
طرق المرساة الثلاث
تبيع يورو وتقبض ليرة تركية، فلا يكون أي طرف من الصفقة بالدرهم. والربح يجب أن يُحسب بالدرهم، فعلى نكستو أن يعطي كل طرف من الصفقة قيمة بالدرهم. وهذه الآلية اسمها المرساة، وتُضبط في الإعدادات. خذ مثالاً: تبيع 10,000 يورو وتقبض 563,000 ليرة تركية.
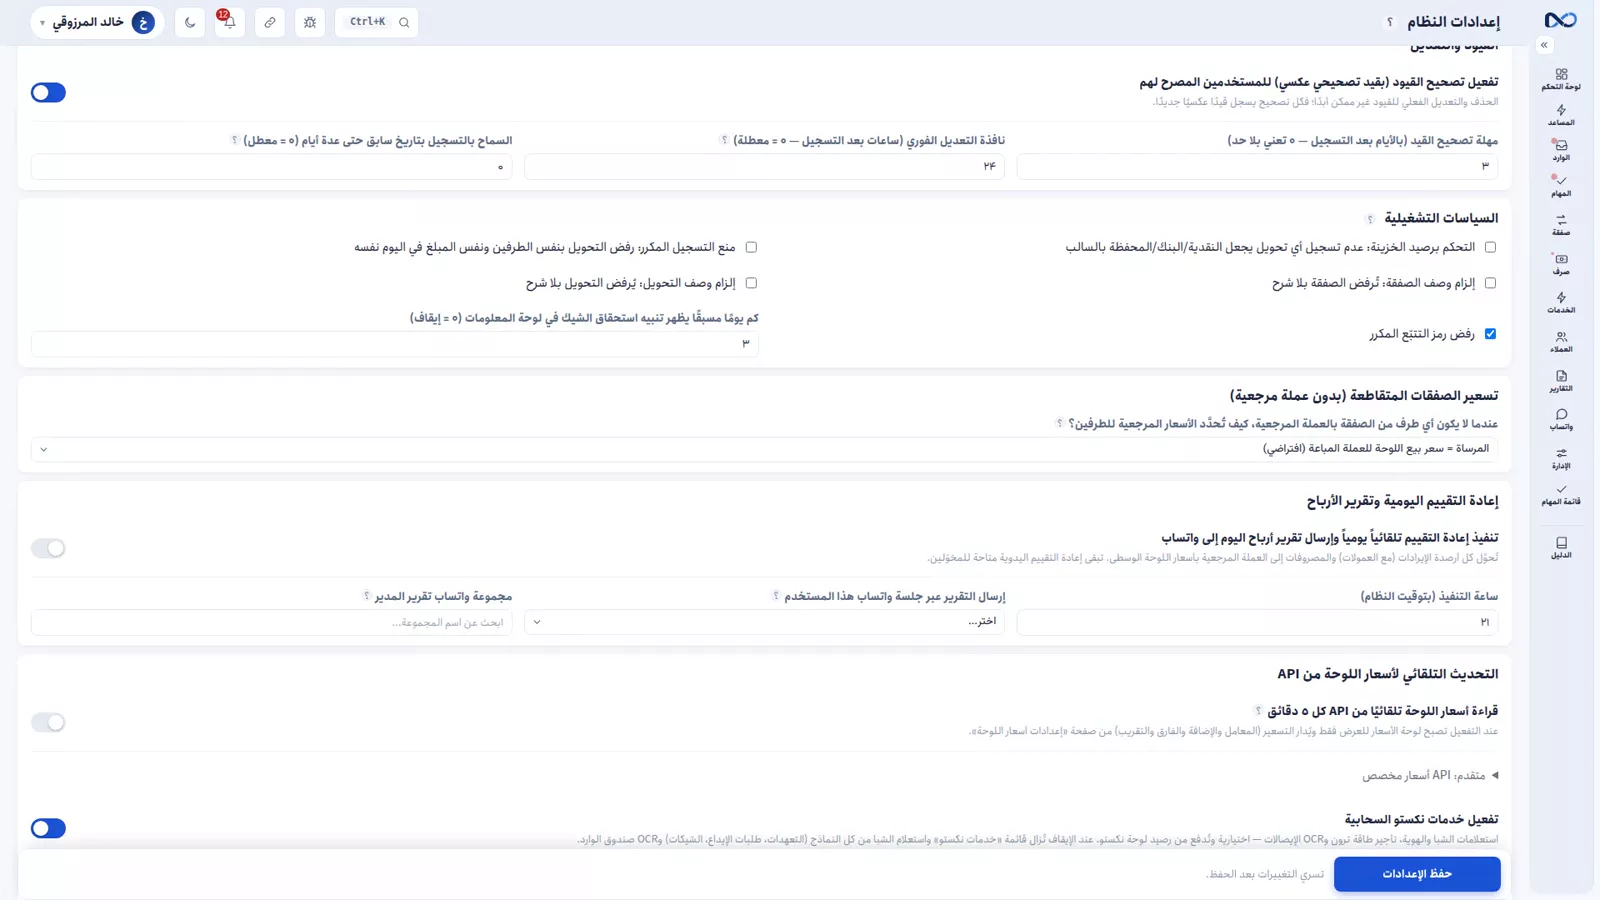
الطريقة الأولى، بيع اللوحة. اليورو الذي أعطيته يتحوّل بسعر بيع اللوحة لليورو: 42,920 درهماً. والليرة التي قبضتها لا تأخذ أي سعر من اللوحة؛ بل تدخل مركزك بالـ 42,920 درهماً نفسها. أي أن ربح جانب اليورو وحده يتحقق اليوم، قياساً بمتوسط شرائه، ويبقى أي ربح أو خسارة في جانب الليرة حتى تبيع الليرة أو تعيد التقييم آخر الشهر.
الطريقة الثانية، متوسط اللوحة. العمل نفسه، لكن بمنتصف سعري شراء اللوحة وبيعها — أكثر تحفظاً قليلاً.
الطريقة الثالثة، كلا الطرفين بالمتوسط. اليورو بمتوسط لوحته، والليرة بمتوسط لوحتها. فإن كانت قيمة الليرة التي قبضتها بالدرهم أكبر من قيمة اليورو الذي أعطيته، سُجّل هذا الفرق في اللحظة نفسها بوصفه ربح متاجرة. وهي أدق، لكنها تحتاج لوحة لحظية للعملتين، ولذلك لا تُفعَّل إلا بأسعار الـ API.
ولا واحدة من الثلاث غلط. اختر واحدة ولا تغيّرها، وإلا لم تعد أرباح شهر قابلة للمقارنة بأرباح شهر آخر.
كل شيء يتّكئ على اللوحة
كلا هذين الربحين يتّكئ على لوحة الأسعار: الفارق عن اللوحة مباشرة، وربح الصفقة بطريق غير مباشر، لأن متوسط الشراء بُني من صفقات قيست أسعارها بلوحة يومها. واللوحة القديمة تعني ربحاً خيالياً — والربح الخيالي يعني توزيع ربح لا وجود له.
وكل ذلك يتجمّع آخر الشهر في تقرير الأرباح والخسائر، حسب زوج العملات — وهو تقرير لا يُفتح إلا لمستخدم يملك صلاحية رؤية الربح.
نصائح وتحذيرات
- لا تنقل رقم الفارق عن اللوحة على أنه الربح. هو يقول هل بعت جيداً اليوم، لا كم دفعت أنت.
- العملة المرجعية لا مركز لها ولا تصنع ربح صفقة — هي المسطرة.
- الصفقة المزدوجة مكانها النموذج المزدوج؛ فالصفقتان المنفصلتان تعطيانك المال وحده بلا أي معلومة.
- العمولة وعمولات الوسطاء والمصروفات مكانها حقولها في النموذج المزدوج.
- اختر طريقة المرساة مرة واحدة واتركها؛ والطريقة الثالثة لا تُفعَّل إلا بأسعار الـ API.
- اضبط اللوحة كل يوم. فكل رقم ربح يرث أخطاءها.
إلى أين بعد ذلك
الدرس السابق هو الصرف النقدي والصندوق، ويأتي بعد هذا الدرس التحويلات والقبض والدفع. وبما أن كل ما هنا يتّكئ على اللوحة، فأعد قراءة لوحة الأسعار وحرّاسها؛ ويسوّي درس إعادة التقييم وإقفال الفترة مركز ليرة غير محقّق، ويضع درس أين الربح؟ ربح الصفقات بجانب بقية مصادر الربح.
الأسئلة الشائعة
ما الفرق بين الفارق عن اللوحة وربح الصفقة؟
الفارق عن اللوحة هو سعرك ناقص سعر لوحة اليوم مضروباً في المبلغ: أي هل بعت جيداً بالقياس إلى سعر اليوم. أما ربح الصفقة فيُقاس بالمتوسط المرجّح الذي دفعته فعلاً. وفي صفقة واحدة قد يشير الرقمان إلى جهتين متعاكستين.
كيف يحسب نكستو سعر شرائي لعملة ما؟
بالمتوسط المرجّح لكل ما تملكه، بنسبة المقادير المشتراة بكل سعر. فمثلاً 100 دولار بـ 200,000 تومان و300 دولار بـ 220,000 تعطي متوسطاً قدره 215,000 تومان.
لماذا لا تُظهر صفقة بعملتي المرجعية أي ربح صفقة؟
لأن العملة المرجعية لا مركز لها — هي المسطرة التي تُقاس بها كل عملة أخرى، فلا يوجد متوسط شراء تُقارن به عملية بيع.
ما هي الصفقة المزدوجة ولماذا تحتاج نموذجاً مستقلاً؟
هي شراء وبيع للعملة نفسها في اللحظة نفسها مع طرفين مختلفين. والنموذج المزدوج يبني مستندين لكنه يربطهما، فيبقى ربح الصفقة منفصلاً بدل أن يتوزّع بين متوسط شرائك ومستندين لا رابط بينهما.
ما فائدة إعداد المرساة؟
للصفقات التي لا يكون فيها أي طرف بعملتك المرجعية، مثل بيع اليورو مقابل الليرة التركية. فهو يقول لنكستو كيف يعطي الطرفين قيمة بالعملة المرجعية: بيع اللوحة، أو متوسط اللوحة، أو كلا الطرفين بالمتوسط.
النص الكامل للفيديو
لنبدأ هذا الدرس باعتراف: أكثر الصرافين — وحتى كثير من المحاسبين — يخلطون بين شيئين: ربح الفارق عن اللوحة، وربح الصفقة الحقيقي. وهما شيئان مختلفان تماماً، ولكل واحد منهما حسابه الخاص؛ وإن حسبتهما شيئاً واحداً رأيت آخر الشهر رقماً لا وجود له على أرض الواقع. الفارق عن اللوحة رأيناه في الدرس السابق: سعرك ناقص لوحة اليوم، مضروباً في المبلغ. وهو جواب هذا السؤال: «بالنسبة إلى سعر اليوم، هل بعت جيداً أم سيئاً؟» رقم مفيد — لكنه ليس ربحاً، لأنه لا علاقة له بالسعر الذي اشتريت به تلك العملة أنت.
أما ربح الصفقة الحقيقي فيأتي من مكان آخر: من الثمن الذي دفعته أنت في تلك العملة. لو أن الدولار الذي بعته اليوم بـ 217,500 كنت قد اشتريته الشهر الماضي بـ 210,000، فربح كل دولار في الواقع 7,500 تومان — لا 1,400. لكنك لم تشترِ الدولار مرة واحدة؛ بل عشر مرات بعشرة أسعار. فأي سعر هو «سعر شرائك»؟ نكستو يأخذ المتوسط المرجّح: كل الدولارات التي عندك، بنسبة مقاديرها. مثال: 100 دولار بـ 200,000، و300 دولار بـ 220,000 — فيصير المتوسط المرجّح 215,000. هذا الرقم يحفظه نكستو لكل عملة واسمه «المركز»: كم عندك من تلك العملة وبأي متوسط اشتريتها.
كل شراء يحرّك المتوسط، وكل بيع يُقاس بالمتوسط نفسه. أنت لا تفعل شيئاً؛ يكفي أن تعرف أن الربح يأتي من هنا. لنرَ ذلك على المستند. ملاحظة: العملة المرجعية نفسها لا مركز لها — لأن كل شيء يُقاس بها. فلكي نرى الربح الحقيقي نبيع عملة لنا فيها مركز وليست هي المرجع: 10,000 يورو مقابل التومان، إلى صيرفة أربيل سنتر. المبلغ 10,000، والسعر 259,000 تومان. وفي لوحة الملخص يقف الرقمان جنباً إلى جنب: الفارق عن اللوحة، وربح الصفقة. انظر، ليسا واحداً — بل حتى اتجاههما ليس واحداً: بالنسبة إلى لوحة اليوم بعنا أدنى قليلاً، لكن ربح الصفقة موجب، لأن متوسط شرائنا لليورو كان أخفض.
الوصف، ثم التسجيل. تُفتح صفحة المستند ونفتح القيود. هذه المرة يوجد سطر لم يكن في الدرس السابق: أرباح وخسائر الصفقات — وهو الذي يتجمّع آخر الشهر في تقرير الأرباح والخسائر. وحالة تربك كثيرين: الشراء أيضاً يمكن أن يصنع ربحاً. إن كنت قد بعت سابقاً عملة لا تملكها — أي أنك، بلغة السوق، على المكشوف — ثم اشتريتها الآن لتغطي، فالربح أو الخسارة يتحققان في لحظة الشراء نفسها. ونكستو يفهم ذلك وحده. وحالة يواجهها كل صرّاف مرات في اليوم: الصفقة المزدوجة. أي أنك تشتري من واحد وتبيع لآخر في اللحظة نفسها — تشتري 10,000 دولار من صيرفة الرشيد بـ 225,000 تومان وتبيعها في اللحظة نفسها إلى صيرفة أربيل سنتر بـ 225,300 تومان.
الدولار لا يصل إلى موجوداتك أصلاً؛ تأخذه من هذه اليد وتعطيه من تلك. وربح الصفقة المزدوجة هو ربح هاتين الصفقتين نفسيهما — لا المتوسط المرجّح. لأن الدولار الذي اشتريته وبعته في اللحظة نفسها لم يدخل مركزك قط حتى يُقاس بالمتوسط. فرق سعر البيع والشراء — 300 تومان — مضروباً في 10,000 دولار: 3,000,000 تومان، ناقص العمولات وعمولة الطرف الثالث والمصروفات. هذا كل شيء. ولماذا لها نموذج مستقل؟ لأنك إن سجّلت صفقتين منفصلتين، دخل الدولار أولاً في متوسطك ثم خرج؛ فيتوزّع الربح بين مستندين ولن تعرف كم أعطتك هذه الصفقة المزدوجة.
والنموذج المزدوج يبني مستندين أيضاً، لكنه يربطهما ويحفظ ربح الصفقة المزدوجة منفصلاً. النموذج المزدوج: العملة والمقدار — 10,000 دولار مقابل التومان. البائع صيرفة الرشيد بسعر شراء 225,000. المشتري صيرفة أربيل سنتر بسعر بيع 225,300. وكلما ملأت حقلاً، تحسب لوحة «ربح هذه الصفقة» حيّة. علامة «التسوية المباشرة» تعني أن يتسوّى الطرفان مع بعضهما ولا يمر المال من يدك. والعمولة وعمولات الوسطاء والمصروفات — كلها تُخصم من ربح هذه الصفقة المزدوجة ولكل منها مكانه في النموذج نفسه.
الوصف، ثم تسجيل الصفقة المزدوجة: يبني نكستو مستندين مربوطين، وتُفتح صفحة المستند. ولكل الصفقات المزدوجة تقريرها الخاص: أرباح الصفقات المزدوجة — كل صفقة في سطر، مع المدفوع والمستلَم وعمولة الطرف الثالث والمصروف وصافي الربح. أشير إليه فقط؛ وسنعود إليه في فصل التقارير. وذلك الإعداد الذي مررنا عليه سريعاً في درس الإعدادات. حين تبيع اليورو وتستلم الليرة التركية، لا يكون أي طرف من الصفقة بالدرهم. والربح يجب أن يُحسب بالدرهم — فعلى نكستو أن يعطي كل طرف من الصفقة قيمة بالدرهم؛ واسم هذا العمل «المرساة».
مثال: تبيع 10,000 يورو وتقبض 563,000 ليرة. وله ثلاث طرق. الطريقة الأولى، «بيع اللوحة»: اليورو الذي أعطيته يتحول إلى درهم بسعر بيع اللوحة لليورو — فيصير 42,920 درهماً. والليرة التي قبضتها لا تأخذ أي سعر من اللوحة؛ بل تدخل مركزك بالـ 42,920 درهماً نفسها. أي أن اليوم يتحقق ربح جانب اليورو وحده — قياساً بمتوسط شرائه — ويبقى أي ربح أو خسارة في جانب الليرة حتى تبيع الليرة أو تعيد التقييم آخر الشهر. والطريقة الثانية، «متوسط اللوحة»: العمل نفسه، لكن بدل سعر البيع نأخذ منتصف شراء اللوحة وبيعها — أكثر تحفظاً قليلاً.
والطريقة الثالثة، «كلا الطرفين بالمتوسط»: اليورو بمتوسط لوحته، والليرة بمتوسط لوحتها؛ فإن كانت قيمة الليرة التي قبضتها بالدرهم أكبر من اليورو الذي أعطيته، سُجّل هذا الفرق في اللحظة نفسها بوصفه «ربح متاجرة». وهي أدق، لكنها تحتاج لوحة لحظية للعملتين — ولذلك لا تُفعَّل إلا بأسعار الـ API. ولا واحدة منها غلط؛ اختر واحدة فقط ولا تغيّرها، وإلا لم تعد أرباح الشهور قابلة للمقارنة. والآن أهم جملة: كلا هذين الربحين يتّكئ على اللوحة. الفارق عن اللوحة مباشرة؛ وربح الصفقة بطريق غير مباشر — لأن متوسط الشراء بُني من صفقات قيست أسعارها بلوحة يومها.
واللوحة القديمة تعني ربحاً خيالياً، والربح الخيالي يعني توزيع ربح لا وجود له. وكل هذا يتجمّع آخر الشهر هنا: تقرير الأرباح والخسائر، حسب زوج العملات. لكن هذا التقرير لا يُفتح إلا لمن يملك صلاحية رؤية الربح — فليس كل مستخدم يسجّل مستندات بحاجة إلى رؤية هامشك. الخلاصة: الفارق عن اللوحة يقول هل بعت جيداً أم لا؛ وربح الصفقة يقول كم بقي فعلاً؛ والربح يأتي من متوسط الشراء المرجّح؛ والصفقة المزدوجة تأخذ ربحها في اللحظة نفسها من الصفقة المقابلة؛ واختر طريقة المرساة مرة واحدة وثبّت عليها؛ واضبط اللوحة كل يوم وإلا فلا معنى لأي من ذلك.
جرّبوه بأنفسكم الآن
عرض تجريبي خاص وكامل ببيانات نموذجية — دون تثبيت ودون بطاقة مصرفية.
إنشاء تجريبي مجاني