
التزامات الدفع وطلبات الإيداع
كيف تسجّل التزام دفع في نكستو، وكيف تسدّده على دفعات حتى يصير المتبقي صفراً، وكيف تسجّل طلب إيداع بالشبا الذي أعطاه لك العميل.
شاهد هذا الفيديو على: يوتيوب
يعطيك العميل رقم حساب ويريد أن يصل ماله إليه. تتفقان على المبلغ وعلى أن يخرج خلال الأيام القادمة — ثم تقع في مشكلة ليست محاسبية أصلاً: ما دام لم يُدفع شيء فلا مستند، والوعد الذي لا يكتبه أحد وعدٌ سينساه أحد.
والتزام الدفع هو المكان الذي تكتبه فيه. يسجّل من وعد بكم ولمن ومن أي حساب. وهو ليس مستنداً، ومكتوب ذلك في أعلى صفحته نفسها. ثم كلما خرج دفع حقيقي سجّلت له «دفعة»، وكل دفعة مستند حقيقي ينقص المتبقي حتى يصير صفراً.
والنصف الآخر من الحكاية هو طلب الإيداع: الوجهة. وهذا الدرس يتناول الاثنين. وهو يأتي بعد التحويلات والقبض والدفع، حيث حركة المال نفسها لكن بعد أن وقعت.
ماذا ستتعلم في هذا الدرس
- الفرق بين التحويل والالتزام، ولماذا ليست المرحلية هي الفرق
- كيف تملأ الالتزام: المبلغ الإجمالي والدافع والمستلم والحساب الوجهة
- أين تذهب العمولة حين تكون واحدة لكل الالتزام، وأين تذهب حين تكون لكل دفعة
- كيف تسجّل الدفعات، وكيف تغلق الالتزام قبل أوانه
- ما هو طلب الإيداع، وخياراته الثلاثة وحالاته الأربع
- أين ترى كل ما بقي نصف منجز مع عميل واحد
الالتزامات
دفعة الآن، ودفعة لاحقاً
التحويل دفعة نُفِّذت وقُيّد مستندها. أما الالتزام فدفعة وعدت بها ولم تنفّذها بعد. هذا هو الفرق كله. وليست المرحلية هي ما يصنع الالتزام — فقد يُسدَّد الالتزام مرة واحدة. الذي يعرّفه هو الوعد الذي بداخله.
ابدأ بالمبلغ الإجمالي
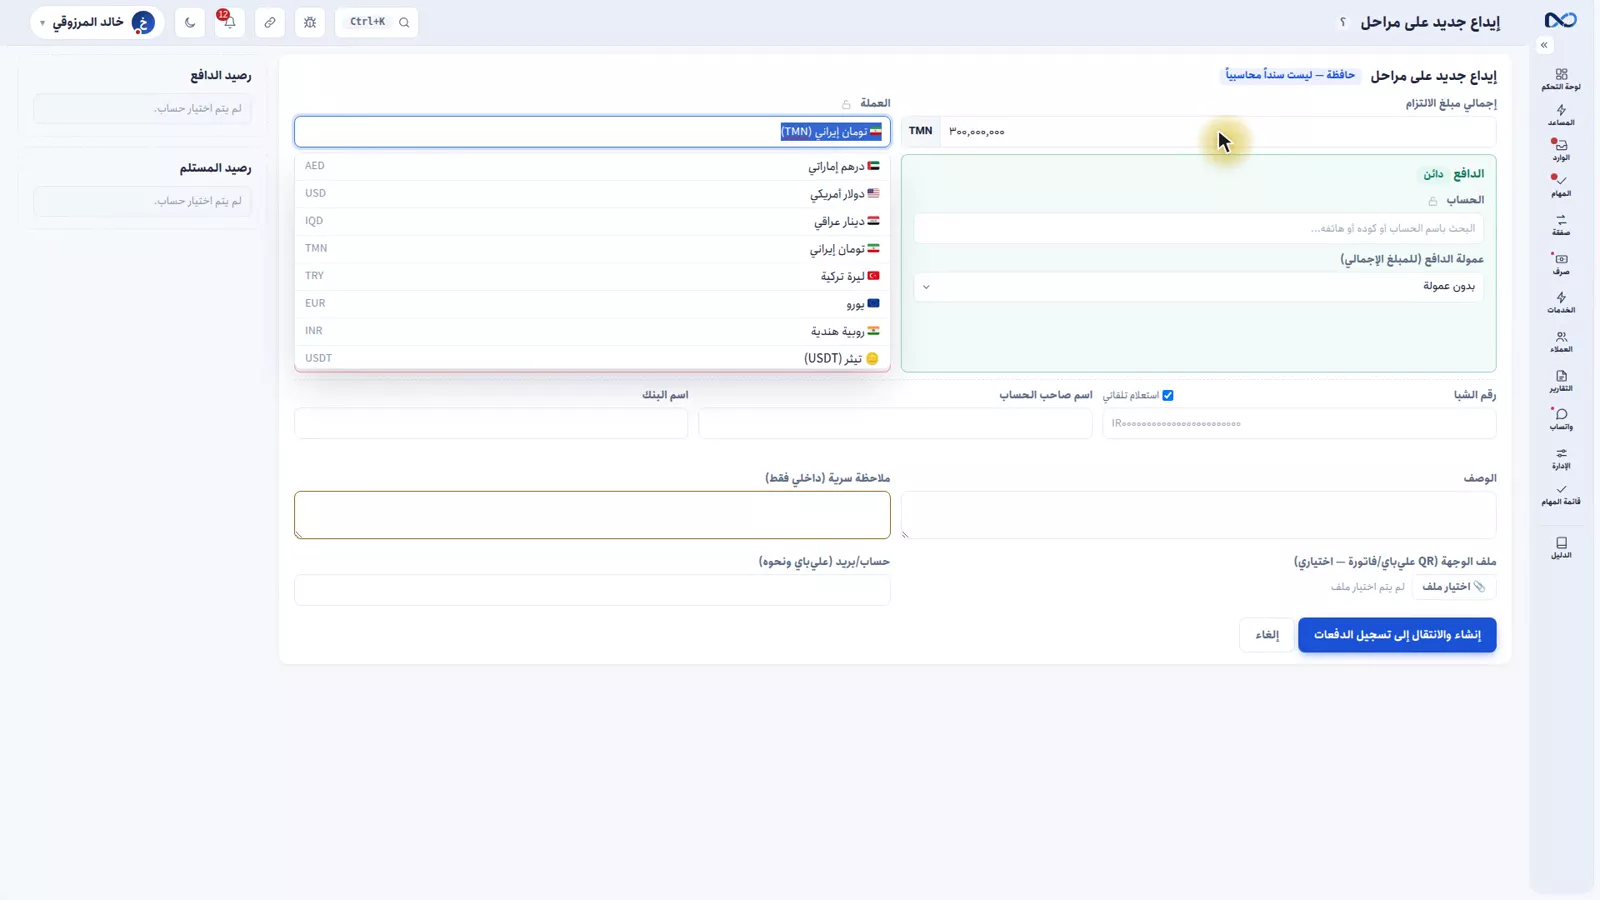
أول حقل في نموذج الالتزام هو المبلغ الإجمالي وعملته — في المثال 300,000,000 تومان إيراني. وهذا كل الوعد، لا القسط الأول: الحاج كريم الدليمي يريد منا 300,000,000 تومان، والمكتب ينوي تحويلها إلى حسابه على عدة دفعات.
الدافع والمستلم والحساب الوجهة
الدافع هو الحساب الذي يخرج منه المال — في المثال بنك الإمارات دبي الوطني، وهو حساب المكتب نفسه. وبجانبه عمولة الدافع، وهي للالتزام كله. لا تستعملها إلا إن اتفقت على عمولة واحدة للالتزام بأكمله؛ فإن كان لكل دفعة عمولتها، فاتركها فارغة وسجّل العمولة في الدفعة.
والمستلم هو من يجب أن يصل إليه المال: الحاج كريم الدليمي. وتحته الحساب الوجهة — الشبا الذي يجب الإيداع فيه، واسم صاحب الحساب، والبنك. اكتب الشبا فيتعرّف نكستو على البنك من أرقامه وحده. وحارس صغير يشتغل هنا: إن كان الشبا نفسه قد سُجّل في الأربع والعشرين ساعة الماضية، ينبّهك نكستو، حتى لا ينتج يومٌ مزدحم الوجهة نفسها مرتين.
اكتب الوصف، ثم اضغط «إنشاء والانتقال إلى تسجيل الدفعات». يحفظ نكستو الالتزام ويأخذك مباشرة إلى صفحته، جاهزاً للدفعة الأولى.
صفحة الالتزام
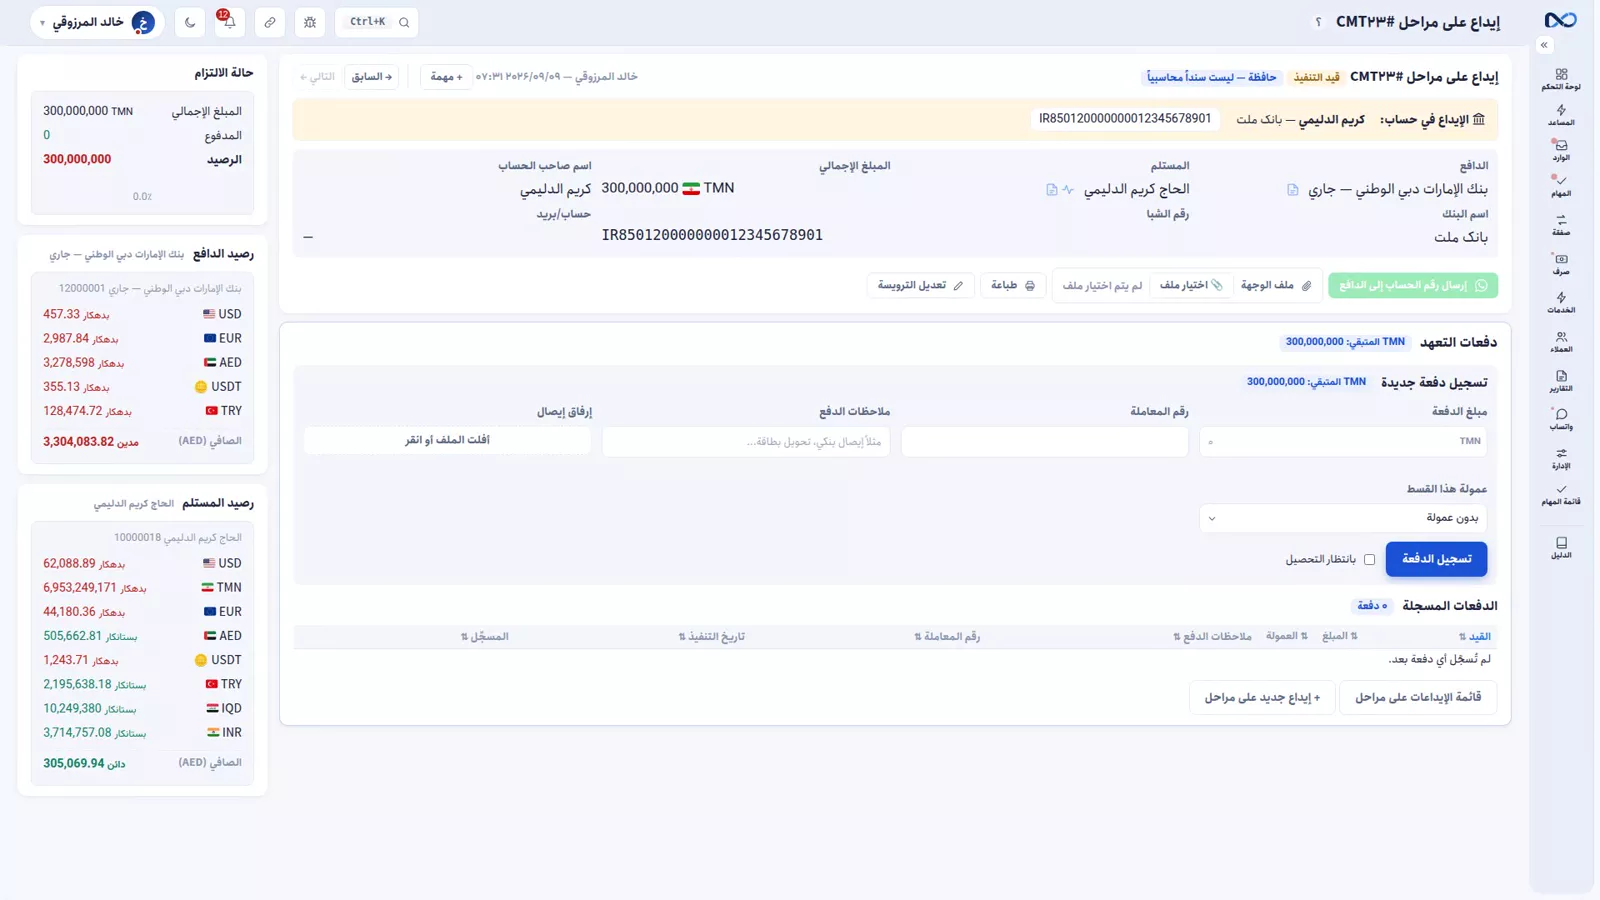
يقول أعلى الصفحة بصراحة ما هو هذا المستند: حافظة، لا سنداً محاسبياً. وثلاثة أرقام هي القصة كلها — المبلغ الإجمالي، والمدفوع، والمتبقي. وفي هذه اللحظة لم يُدفع شيء والمتبقي كله 300,000,000. ومن هنا، بنقرة واحدة، يذهب المبلغ ورقم الحساب إلى الدافع عبر واتساب، فيكون عند من سيدفع كل التفاصيل دون أن تعيد كتابتها.
سجّل دفعة
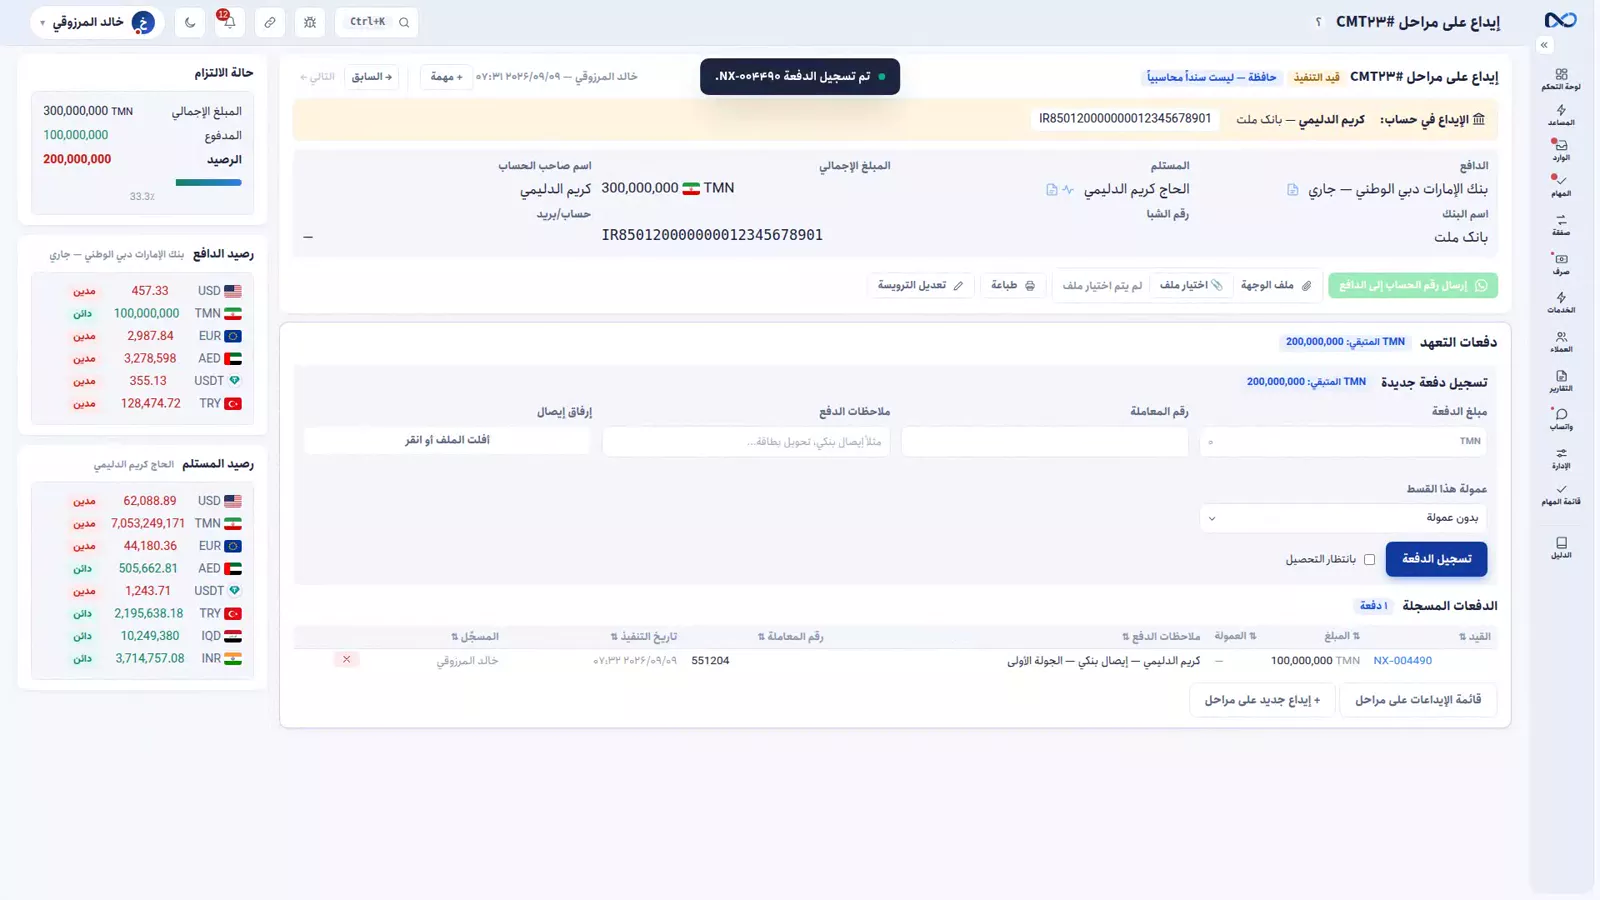
كل دفع حقيقي يُسجَّل دفعةً. وفي المثال الدفعة الأولى 100,000,000: تكتب المبلغ ورمز تتبع البنك والشرح، وإن كان لهذا الإيداع عمولة فمكانها حقل العمولة في الدفعة.
اضغط «تسجيل الدفعة» فتتحرك الأرقام: صار المدفوع 100,000,000 والمتبقي 200,000,000. وكل دفعة مستند حقيقي، أي أن حساب البنك وحساب الحاج كريم الدليمي تحدّثا في تلك اللحظة بالذات.
قائمة الدفعات، وإغلاق الالتزام
تظهر الدفعات المسجّلة في القائمة تحت، ومعها الإيصال المرفق ورمز التتبع، فيبقى دليل كل دفعة معها. وقاعدة واحدة مهمة هنا: لا تُخفِ العمولة أبداً داخل مبلغ الدفعة. فلها حقل مستقل، وإن طويتها في المبلغ لم يخرج المتبقي صحيحاً ولا تقرير المصروفات.
والالتزام يُغلق وحده متى صار متبقيه صفراً. وإن عدل العميل عن قراره قبل ذلك، فافتح «تعديل الترويسة» واستعمل زر «إغلاق التعهد». يسألك عن السبب، ويبقى ذلك السبب فوق الالتزام.
طلبات الإيداع
الوجهة، قبل أن تعرف المصدر
طلب الإيداع هو الجانب الآخر من الحكاية: أعطى العميل شبا ويريد أن يصل المال إليه، قبل أن يقرر أحد من أين سيأتي ولا متى. وضعهما جنباً إلى جنب يجعل التفريق سهلاً — الالتزام وعدك أنت، وطلب الإيداع وجهة ذلك الوعد.
تسجيل طلب
النموذج قصير. المبلغ والعملة — 300,000,000 تومان إيراني في المثال. ومقدم الطلب: سارة الزبيدي. ثم رقم الشبا واسم صاحب الحساب، والبنك يُعرف من الأرقام وحده.
وتحته ثلاثة خيارات: إشعار واتساب لمقدم الطلب، وفعّال، وعاجل. و«عاجل» هو الجدير بالفهم — فهو يجلس بالطلب فوق كل القوائم وفي مقدمة طابور الإحالة. اضغط «تسجيل الطلب» فيأخذك نكستو إلى صفحة الإحالة، لأنها الخطوة التالية.
قائمة الطلبات وحالاتها الأربع
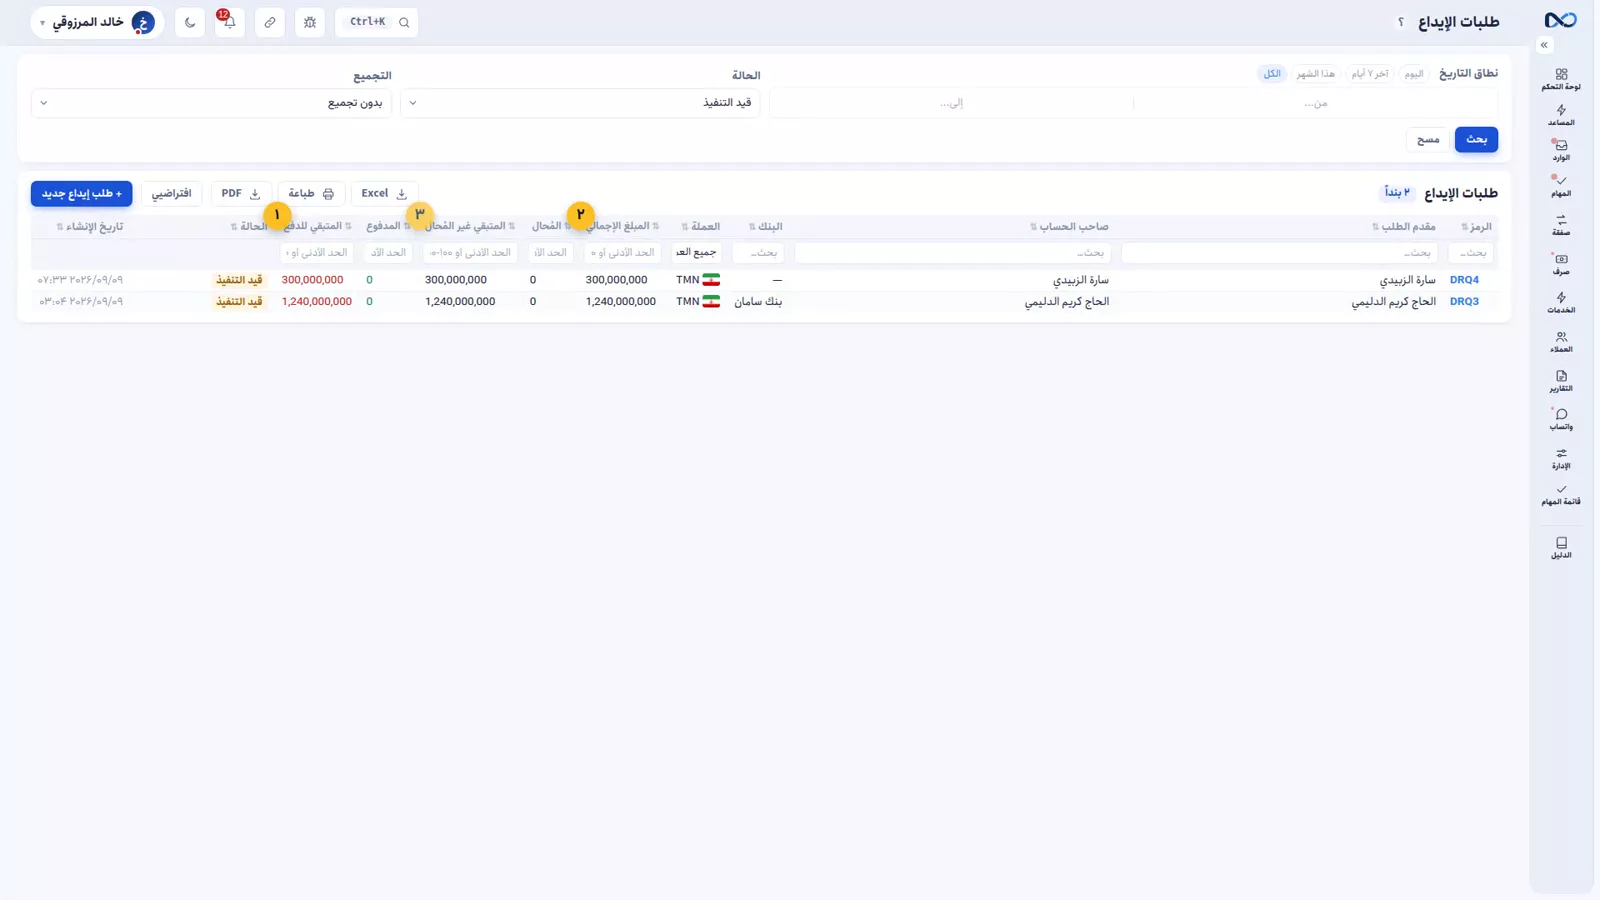
لكل طلب إيداع واحدة من أربع حالات: لم يبدأ، قيد التنفيذ، مغلقة، إلغاء. وعمودان، «المُحال» و«المدفوع»، يقولان إلى أين وصل العمل فعلاً — وهو سؤال غير سؤال الحالة.
أما قرار من يوصل هذا المال فعلاً فموضوع درس توجيه الريال وجاهزية الدفع.
المتابعة لكل عميل
وللمتابعة اليومية موضع واحد يستحق أن تعرفه. في أعلى كشف حساب كل عميل، بجانب أرصدته، تجلس بنوده المفتوحة — الالتزامات المفتوحة وطلبات الإيداع المفتوحة، مع عدّاد لكل منها — وبنقرة واحدة تُرسَل صورة عنها إلى واتساب العميل. ولمعرفة ما بقي نصف منجز مع عميل، لا تحتاج أن تتنقل بين الصفحات.
كيف يشتغل الاثنان معاً
هما في العمل سلسلة واحدة. يعطي العميل شبا: طلب إيداع. وتعد أنت بكيفية الإيصال: التزام. وكلما دفعت جزءاً: دفعة. ويصير المتبقي صفراً، فيُغلق الاثنان.
نصائح وتحذيرات
- الالتزام ليس مستنداً. ولا يظهر شيء في أي رصيد حتى تسجّل دفعة.
- المبلغ الإجمالي هو كل الوعد. لا تضع فيه القسط الأول.
- اختر مكاناً واحداً للعمولة: الترويسة إن كانت عمولة واحدة تغطي الالتزام، والدفعة إن كان لكل دفع عمولته. لا الاثنان معاً.
- لا تطوِ العمولة أبداً داخل مبلغ الدفعة. لها حقلها، وإخفاؤها يفسد المتبقي وتقرير المصروفات معاً.
- املأ رمز تتبع البنك في كل دفعة وأرفق الإيصال. هذا ما يجعلها قابلة للتتبع لاحقاً.
- إن أغلقت التزاماً قبل أوانه، فاكتب سبباً حقيقياً. يبقى على المستند لمن يقرؤه بعد أشهر.
إلى أين بعد ذلك
الدرس السابق، التحويلات والقبض والدفع، يتناول الدفعة التي وقعت فعلاً. ويأتي بعده توجيه الريال وجاهزية الدفع، ويجيب عن السؤال الذي يتركه هذا الدرس مفتوحاً: من يوصل المال فعلاً. والبنود المفتوحة في الكشف موضوع كشف حساب العميل، والإرسال بنقرة واحدة يتّكئ على واتساب: المجموعات والقوالب وطابور الإرسال.
الأسئلة الشائعة
ما هو التزام الدفع في نكستو؟
هو سجل دفعة ستقع لاحقاً: من وعد بكم ولمن ومن أي حساب. وهو حافظة لا مستند، فلا يغيّر أي رصيد حتى تُسجَّل عليه دفعة.
ما الفرق بين الالتزام والتحويل؟
التحويل دفعة نُفِّذت وقُيّد مستندها؛ والالتزام دفعة وعدت بها ولم تنفّذها بعد. وليست المرحلية هي الفرق — فقد يُسدَّد الالتزام بدفعة واحدة.
ما هي الدفعة؟
الدفعة دفع حقيقي واحد على حساب الالتزام. وكل دفعة مستند حقيقي يحدّث الحسابين لحظة تسجيله وينقص المتبقي؛ وعند الصفر يُغلق الالتزام وحده.
أين أدخل العمولة، على الالتزام أم على الدفعة؟
على الترويسة إن اتفقت على عمولة واحدة للالتزام كله، وعلى الدفعة إن كان لكل دفع عمولته. وفي الحالتين لها حقلها المستقل — وطيّها في مبلغ الدفعة يفسد المتبقي وتقرير المصروفات.
ما هو طلب الإيداع؟
هو الوجهة: أعطى العميل شبا ويريد أن يصل المال إليه، قبل أن يقرر أحد من أين ولا متى. فالالتزام هو الوعد، وطلب الإيداع هو المكان الذي يجب أن يصل إليه.
أين أرى كل ما بقي مفتوحاً مع عميل واحد؟
في أعلى كشف حساب ذلك العميل، بجانب أرصدته: الالتزامات المفتوحة وطلبات الإيداع المفتوحة، مع عدّاد لكل منها، وزر يرسل بنقرة واحدة صورة عنها إلى واتساب العميل.
النص الكامل للفيديو
كل تحويل يتأجّل دفعه إلى المستقبل هو التزام دفع. أعطى العميل رقم حساب وستحوّل دولاراته إليه؛ أو يريد حوالة بالدولار؛ أو أي حوالة أخرى — وفي كل الأحوال لم تُنفَّذ بعد وستُنفَّذ لاحقاً. هذا الوعد بالدفع هو ما نسجّله — وليس مستنداً بعد — لنعرف من وعد من وبكم. وهذا من أكثر نماذج نكستو استعمالاً. ثم كلما دُفع شيء — دفعة واحدة أو على مراحل — نسجّل له «دفعة»؛ وكل دفعة مستند حقيقي ينقص المتبقي حتى يصير صفراً. والفرق بينه وبين التحويل: التحويل دفعة نُفِّذت وقُيّد مستندها؛ أما الالتزام فدفعة وعدت بها ولم تنفّذها بعد.
وليست المرحلية هي هوية هذا النموذج؛ بل الوعد الذي بداخله. نموذج الالتزام. في الأعلى: المبلغ الإجمالي والعملة — 300,000,000 تومان. وهذا كل الوعد الذي أعطيته: الحاج كريم الدليمي يريد منا 300,000,000 تومان وسنحوّلها إلى حسابه على عدة دفعات. الدافع: الحساب الذي يخرج منه هذا المال — هنا بنك الإمارات دبي الوطني، حسابنا نحن. ثم عمولة الدافع «للمبلغ الإجمالي»: إن اتفقت على عمولة واحدة لكل الالتزام فمكانها هنا؛ وإن كان لكل دفعة عمولتها فاترك هذا فارغاً وسجّلها في الدفعة.
المستلم: إلى يد من سيصل المال — الحاج كريم الدليمي. ثم الحساب الوجهة: الشبا الذي يجب الإيداع فيه، واسم صاحبه، وبنكه. وما إن تكتب الشبا حتى يتعرّف نكستو على البنك وحده. وحارس صغير يشتغل هنا: إن كان الشبا نفسه قد سُجّل في الأربع والعشرين ساعة الماضية، يعطيك تحذيراً — حتى لا يُسجَّل شبا واحد مرتين بالغلط. ثم الوصف، ثم «إنشاء والانتقال إلى تسجيل الدفعات». يُبنى الالتزام ويأخذنا نكستو مباشرة إلى صفحته، إلى أول دفعة. هذه صفحة الالتزام — ومكتوب في أعلاها: حافظة، ليست سنداً محاسبياً.
وثلاثة أرقام هي القصة كلها: المبلغ الإجمالي، والمدفوع، والمتبقي. الآن المدفوع صفر والمتبقي 300,000,000. ومن هنا بنقرة واحدة ترسل المبلغ ورقم الحساب إلى الدافع عبر واتساب. الدفعة الأولى: حوّلنا 100,000,000. المبلغ، ورمز تتبع البنك، والشرح — وإن كان لهذا الإيداع عمولة فمكانها هنا. ثم تسجيل الدفعة. انظر: صار المتبقي 200,000,000 والمدفوع 100,000,000. وكل دفعة مستند حقيقي؛ أي أن حساب البنك وحساب الحاج كريم تحدّثا في تلك اللحظة. والدفعات المسجلة تظهر في القائمة تحت، مع الإيصال المرفق ورمز التتبع.
ولا تُخفِ العمولة داخل مبلغ الدفعة؛ فلها حقل مستقل، وإلا لن يخرج المتبقي صحيحاً ولا تقرير المصروفات. والالتزام يُغلق وحده متى صار متبقيه صفراً؛ وإن عدل العميل عن قراره، فمن «تعديل الترويسة» زر «إغلاق التعهد»: يسألك عن السبب ويبقى ذلك السبب فوق السجل. والآن الجانب الآخر من الحكاية. طلب الإيداع يعني أن العميل أعطى شبا ويريد أن يصل المال إليه — قبل أن تقرر أنت من أين ومتى. الالتزام وعدك أنت؛ وطلب الإيداع وجهة ذلك الوعد. القائمة فارغة؛ نسجّل أولها: سارة الزبيدي، 300,000,000 تومان إلى شباها.
المبلغ والعملة: 300,000,000 تومان. مقدم الطلب: سارة الزبيدي. ثم رقم الشبا واسم صاحب الحساب — والبنك يُعرف منه وحده. وهناك ثلاثة خيارات نافعة: إشعار واتساب لمقدم الطلب، وفعّال، وعاجل. و«عاجل» يعني أن هذا الطلب يجلس فوق كل القوائم وفي مقدمة طابور الإحالة. ثم تسجيل الطلب. يُسجَّل الطلب ويأخذنا نكستو إلى صفحة الإحالة — لأن الخطوة التالية هي هذه. وهذه قائمة الطلبات؛ أما من يوصل هذا المال فقرار نأخذه في الدرس التالي. ولكل طلب أربع حالات: لم يبدأ، قيد التنفيذ، مغلقة، إلغاء — وعمودا «المُحال» و«المدفوع» يقولان إلى أين وصل العمل.
وموضع مهم للمتابعة اليومية: كشف حساب العميل. في أعلى كشف كل عميل، بجانب أرصدته، تظهر بنوده المفتوحة — الالتزامات المفتوحة وطلبات الإيداع المفتوحة، مع عدّاد لكل منها — ولكل واحد منها ترسل بنقرة صورة تلك البنود إلى واتساب العميل. ولمعرفة «ما الذي بقي نصف منجز مع هذا العميل» لا تحتاج أن تتنقل بين الصفحات. وفي العمل تشتغل هذه معاً: العميل يعطي شبا — طلب إيداع؛ وأنت تعد بكيفية الإيصال — التزام؛ وكل مرة تدفع جزءاً — دفعة؛ ويصير المتبقي صفراً — فيُغلق الاثنان.
وفي الدرس التالي نرى أن هذه «الكيفية» أحياناً لا تكون من حسابك أنت أصلاً.
جرّبوه بأنفسكم الآن
عرض تجريبي خاص وكامل ببيانات نموذجية — دون تثبيت ودون بطاقة مصرفية.
إنشاء تجريبي مجاني