
أين الربح؟ تقرير الأرباح والخسائر
كيف يبني نكستو صافي الربح من ثلاثة مصادر وخصمين، وكيف تقرأ تقرير الأرباح والخسائر والتقارير المجاورة له وصلاحية رؤية الربح ومن تمنحها.
شاهد هذا الفيديو على: يوتيوب
اسألوا من يدير مكتب صرافة كم ربح الشهر الماضي، وغالباً ما يجيبكم بإحساس لا برقم. الصندوق يبدو بخير، والعملاء لم ينقطعوا، إذن كان شهراً جيداً. وهذا ليس شيئاً يمكن التخطيط به.
الربح في مكتب الصرافة ليس رقماً واحداً في مكان واحد. إنه يأتي من ثلاث جهات، وشيئان آخران يقتطعان منه. هذا الدرس يمشي بكم في تقرير الأرباح والخسائر، والتقارير المجاورة له، والصلاحية الواحدة التي تقرر من يحق له أن ينظر إلى أي من ذلك. ويأتي بعد من المدين لكم؟ الذي تناول النصف الآخر من الصورة: مال هو لكم لكنه لم يصل إلى أيديكم بعد.
ماذا ستتعلم في هذا الدرس
- مصادر الربح الثلاثة في مكتب الصرافة، والخصمان
- كيف تقرأ البطاقات الخمس والاتجاه حسب الفترة
- كيف تعرف أي زوج عملات يدفع لكم فعلاً
- أين ترى المصروفات حسب بند الحساب والربح موزعاً على العملاء
- ما فائدة تقارير العمولة وأرباح الصفقات وبيان رأس المال
- من الذي ينبغي أن يحمل صلاحية «تقرير الأرباح والخسائر»
كيف يُبنى الرقم الصافي
ثلاثة مصادر
الأول وهو الأكبر عادة فارق السعر في الصفقة: الفرق بين السعر الذي اشتريتم به والسعر الذي بعتم به. ولهذا المصدر درس مستقل، من أين يأتي ربح الصفقة. والثاني العمولات التي تتقاضونها من العملاء. والثالث الإيرادات الأخرى، أي كل ما تكسبونه خارج الصفقات وخارج العمولات.
خصمان
ثم يُطرح شيئان. مصروفاتكم أنتم: الإيجار، والرواتب، وتسيير المكتب اليومي، تُسجَّل بالطريقة التي شرحها درس المصروفات والمستندات الجماعية والقيود اليدوية. والعمولة التي تدفعونها للوسطاء، أي من يرسلون العملاء إليكم.
ربح الصفقات، زائد العمولات، زائد الإيرادات الأخرى، ناقص المصروفات، ناقص عمولات الوسطاء. وما يبقى في القاع هو الربح الحقيقي.
تقرير الأرباح والخسائر
البطاقات الخمس والاتجاه
هذا هو التقرير الرئيسي. في أعلى الصفحة خمس بطاقات، واحدة لكل طرف من تلك المعادلة: ربح الصفقات، وإيراد العمولات، والإيرادات الأخرى، والمصروفات، والصافي. وتحتها الأرقام نفسها موزعة حسب الفترة، يومياً أو أسبوعياً أو شهرياً، مع الحجم إلى جانب ربح الصفقات والعمولة والمصروف والصافي. والحجم بجانب الربح هو ما يقول لكم إن كان الشهر الجيد شهراً مزدحماً أم شهراً حسن التسعير.
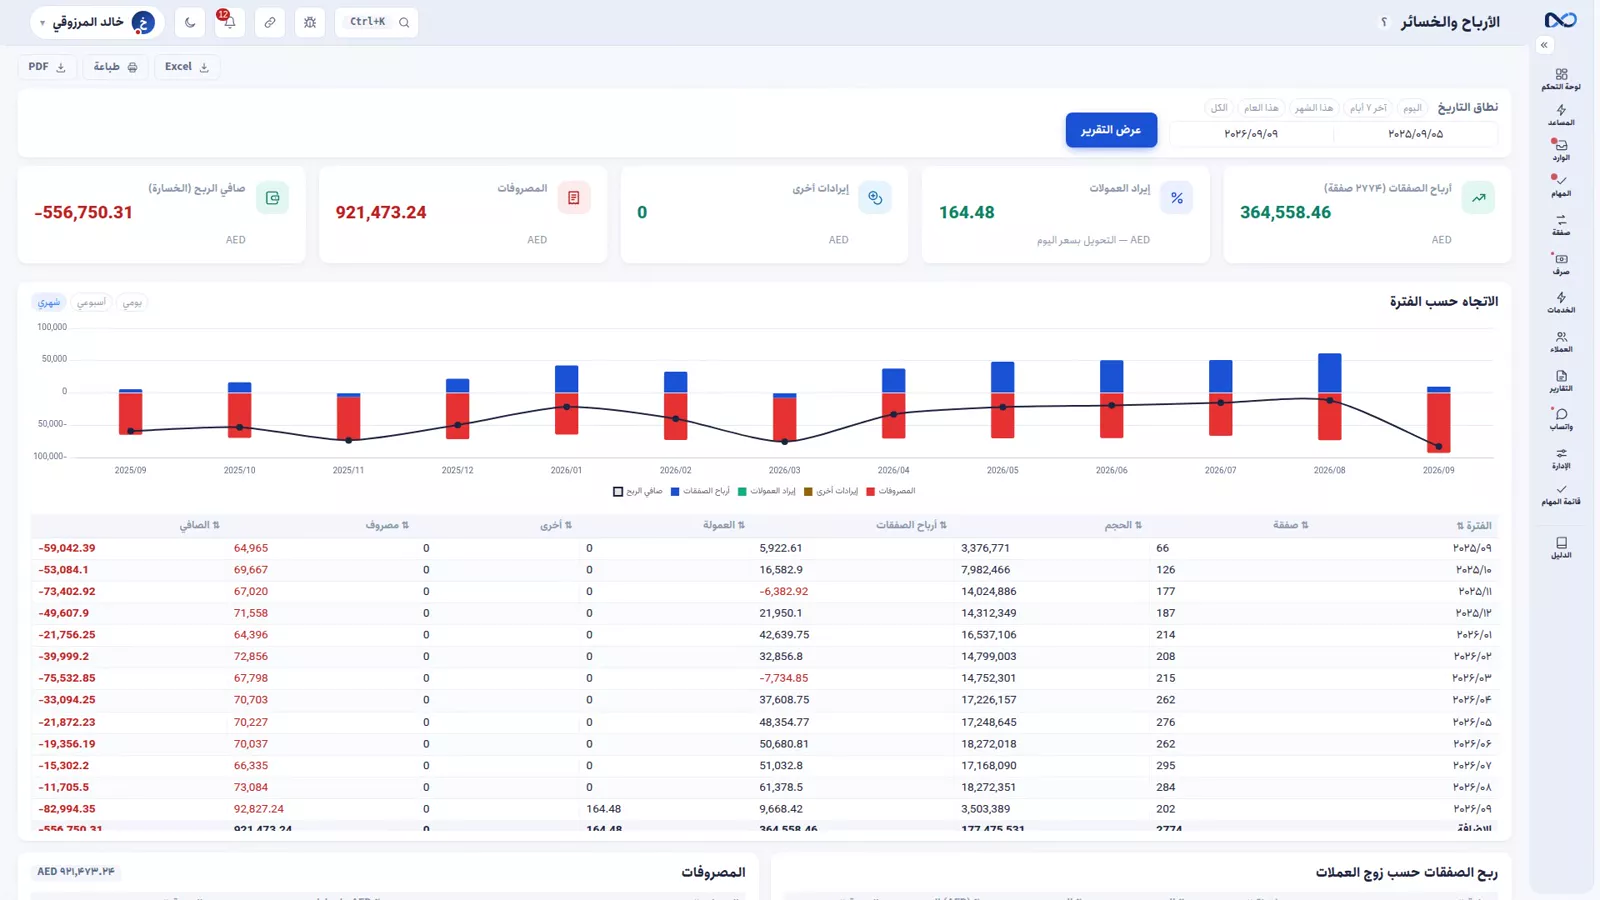
أي زوج عملات يدفع فعلاً
ثم يأتي أسفل ذلك ربح الصفقات حسب زوج العملات، وهو أنفع ما في الصفحة. ومن الشائع أن تكتشفوا أن الزوج الذي يحمل أكبر حصة من حجم عملكم هو نفسه الزوج الذي يترك لكم أقل ربح. الحدس لا يلتقط ذلك؛ التفصيل يلتقطه. وحين ترونه بأعينكم تقررون: هل تعيدون تسعير ذلك الزوج، أم تدفعون زوجاً آخر، أم تقبلونه خدمة تجلب الناس إليكم.
المصروفات حسب البند، وأفضل عملائكم
وفي أسفل الصفحة كتلتان أخريان: المصروفات حسب بند الحساب، تحت البنود نفسها التي سجلتموها بها، ثم أعلى العملاء ربحاً في المدة المختارة، أي ربحكم موزعاً على العملاء.
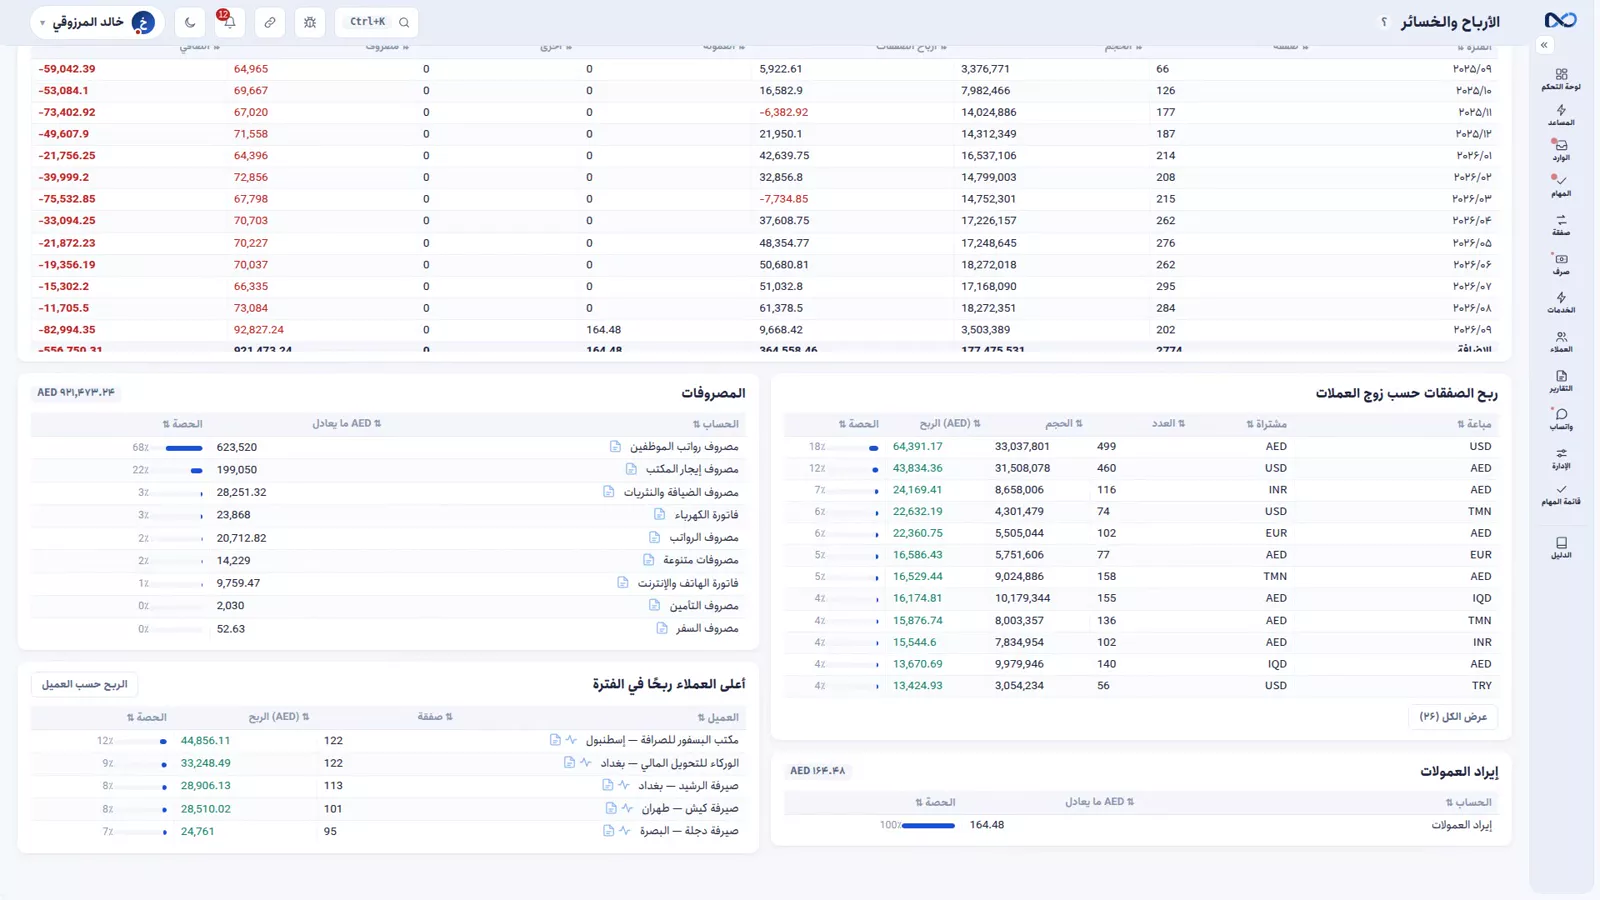
وهذه الكتلة الثانية جواب سؤال يطرحه كل مكتب صرافة ويعرفه القليل بدقة: أي العملاء يستحق التعامل معه فعلاً. وخلفها تقرير أوفى، الربح حسب العميل، فيه العملاء العشرة الأكثر ربحاً، وتوزيع حسب مجموعة العملاء، وقائمة «حجم عال وهامش منخفض»: عملاء يتعاملون معكم كثيراً ولا يبقى منهم شيء يُذكر.
التقارير المجاورة
العمولة المدفوعة للوسطاء
عمولة الوسطاء لها تقرير مستقل بدل أن تكون سطراً في التقرير الرئيسي، لأنها مصروف اكتساب عملاء. ولكل وسيط ترون كم جلب لكم وكم أخذ في المقابل، وهذه هي الطريقة العادلة الوحيدة للحكم على الاتفاق.
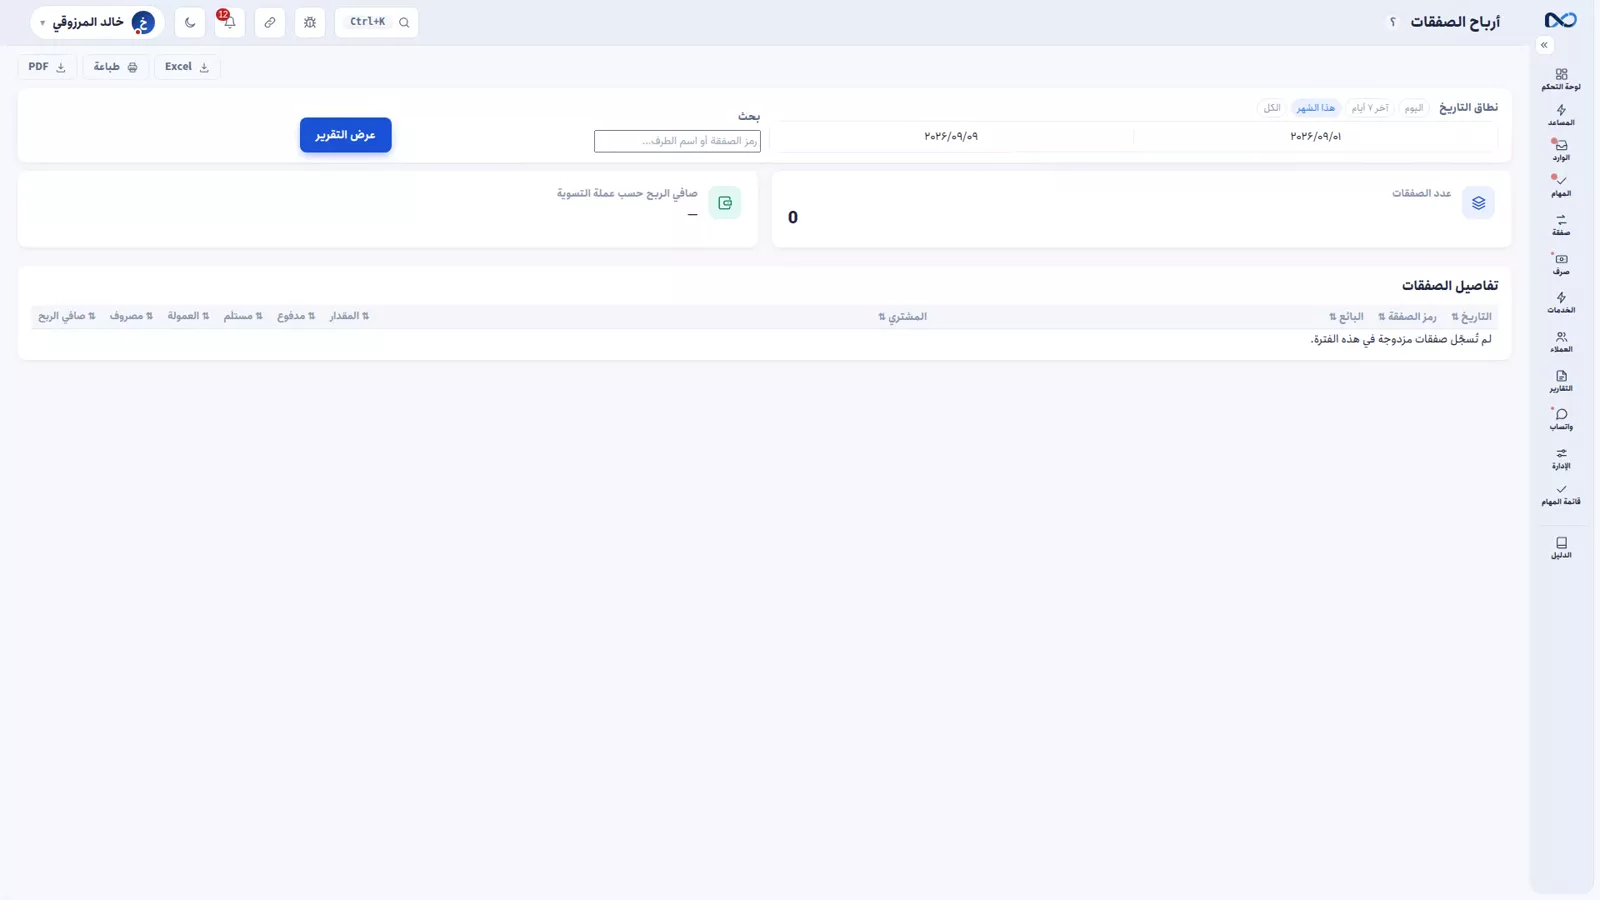
أرباح الصفقات
وإن كنتم تنفذون صفقات مزدوجة، فأرباح الصفقات لها تقريرها الخاص أيضاً. وحسابها يختلف عن البيع والشراء البسيط: مدفوع، ومستلم، وعمولة، ومصروف، وصافي ربح كل صفقة.
رأس المال والميزانية العمومية وميزان المراجعة
وإن كان للمكتب شركاء، فبيان رأس المال يقول كم وضع كل شريك، وكم سحب، وكم بلغت الأرباح المتراكمة. وهو ما يقطع الجدل قبل أن يبدأ عند توزيع الأرباح؛ أما التوزيع نفسه فمكانه الرواتب وتوزيع الأرباح. وللمحاسب أيضاً الميزانية العمومية وميزان المراجعة: الأصول، والالتزامات، ورأس المال، موزعة على العملات ومجموعة بعملة المرجع، أي بالدرهم.
من يُسمح له برؤية الربح
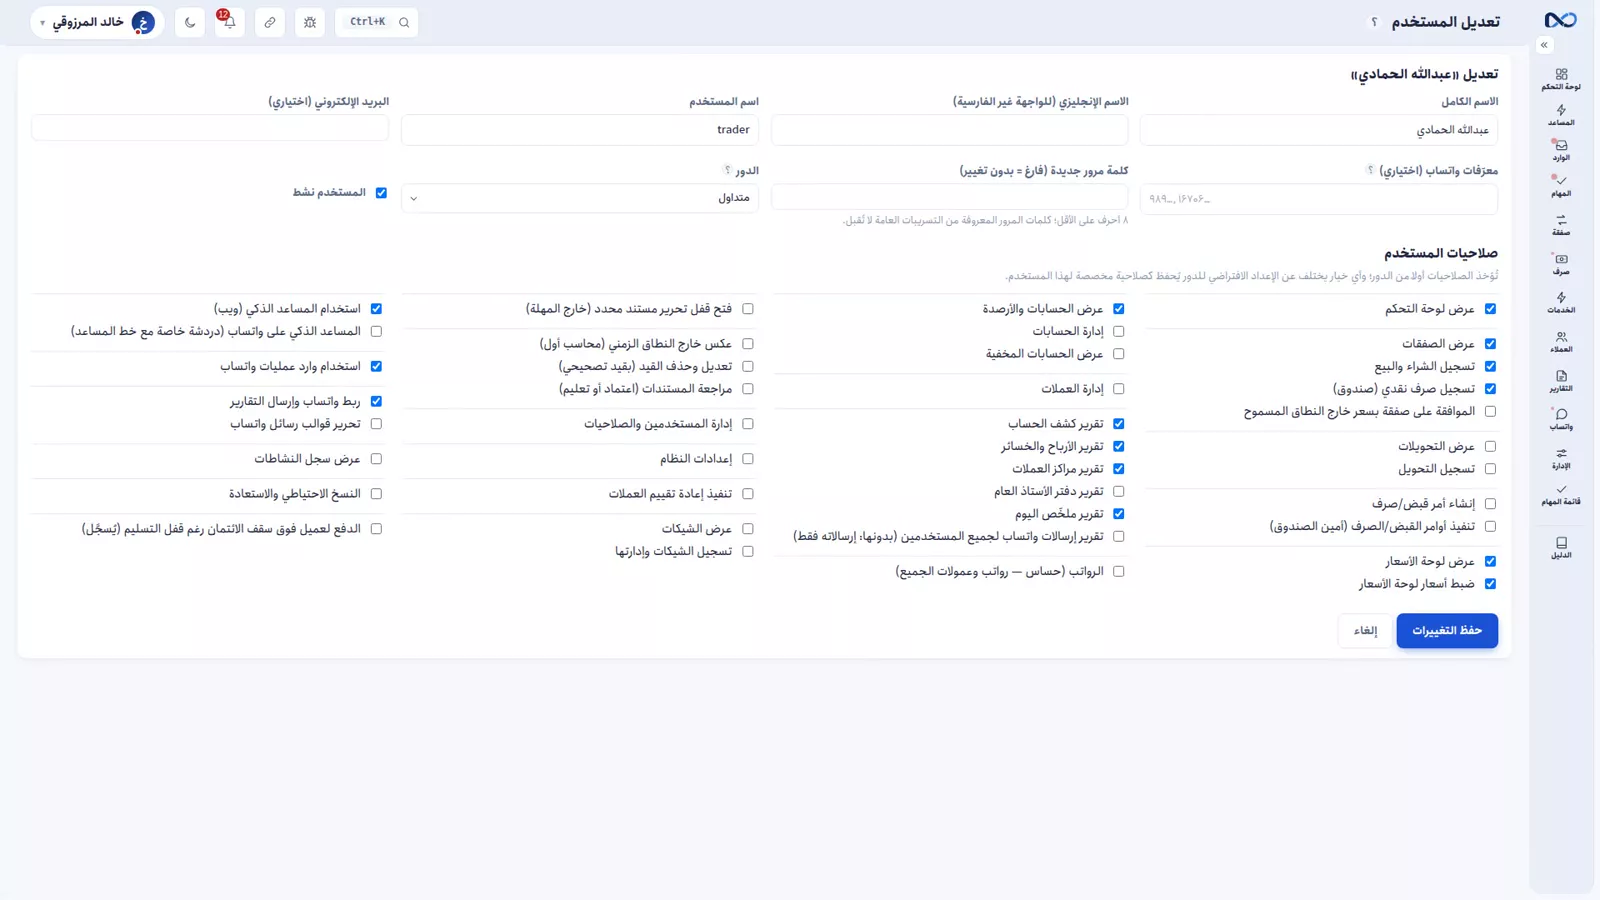
رؤية الربح تحتاج صلاحية مستقلة: «تقرير الأرباح والخسائر». علامة واحدة تحكم كل المواضع دفعة واحدة: هذا التقرير، ولوحة ملخص الصفقة، وصفحة إحصاءات العميل، وما يجيب به المساعد الذكي. فالزميل الذي يسجل القيود طوال اليوم لا يحتاج إلى معرفة هامشكم، فلا تمنحوا هذه الصلاحية إلا لمن يجب أن يعرف فعلاً.
نصائح وتحذيرات
- التقرير دقيق بقدر ما سجلتموه فقط. إن فاتكم مصروف أو تخطيتم إعادة التقييم، فالصافي ليس الربح الحقيقي، بل رقم خاطئ يبدو صحيحاً.
- عمولة الوسيط كلفة لا خصم. احكموا على كل وسيط بما جلبه مقابل ما أخذه.
- صلاحية تقرير الأرباح والخسائر علامة واحدة لصفحات كثيرة معاً. منحها لفتح شاشة واحدة يفتح البقية كلها أيضاً.
- قبل أن تعتبروا صافي الشهر نهائياً، أقفلوا الفترة كما يشرح درس إعادة تقييم العملات وإقفال الفترة.
إلى أين بعد ذلك
الدرس السابق، من المدين لكم؟، يتناول المستحقات وكل ما بقي ناقصاً. وبهذا الدرس ينتهي فصل التقارير، ويفتح المستخدمون والصلاحيات وتسجيل الدخول بخطوتين فصل الفريق. ولفهم آلية أكبر المصادر الثلاثة اقرؤوا من أين يأتي ربح الصفقة؛ وللقائمة الأوسع من التقارير، خريطة التقارير والتصدير.
الأسئلة الشائعة
كيف يحسب نكستو صافي الربح؟
ربح الصفقات زائد العمولات زائد الإيرادات الأخرى، ناقص مصروفاتكم وناقص العمولة التي تدفعونها للوسطاء. وتظهر الأطراف الخمسة على شكل خمس بطاقات في أعلى تقرير الأرباح والخسائر، وآخر بطاقة هي الصافي.
أي تقرير يعرض الربح حسب زوج العملات؟
تقرير الأرباح والخسائر، أسفل الاتجاه حسب الفترة. يبيّن أي الأزواج ربح فعلاً، وهو غالباً ليس الزوج الذي يحمل أكبر حجم.
كيف أعرف أي العملاء أكثر ربحاً؟
أسفل تقرير الأرباح والخسائر يسرد أعلى العملاء ربحاً في المدة المختارة. وتقرير الربح حسب العميل الأوفى يضيف العملاء العشرة الأكثر ربحاً، وتوزيعاً حسب مجموعة العملاء، وقائمة حجم عال وهامش منخفض.
من يستطيع رؤية أرقام الربح في نكستو؟
المستخدمون الذين يحملون صلاحية تقرير الأرباح والخسائر فقط. وبدونها يبقى الربح مخفياً في التقارير، وفي لوحة ملخص الصفقة، وفي إحصاءات العميل، وفي إجابات المساعد.
ما الذي يجعل تقرير الربح خاطئاً؟
كل ما لم تسجلوه. مصروف منسي أو إعادة تقييم متخطاة يغيّر الرقم الصافي، فالتقرير لا يكون أدق من المستندات التي خلفه.
النص الكامل للفيديو
السؤال الأخير وأحلاها: كم ربحت في النهاية؟ الجواب ليس رقمًا واحدًا؛ بل عدة أرقام تأتي من أماكن مختلفة. ربح مكتب الصرافة يأتي من ثلاثة مصادر: فارق السعر في الصفقة، وقد شرحناه بالتفصيل في درس ربح الصفقة، ثم العمولات التي تتقاضونها من العملاء، ثم الإيرادات الأخرى خارج الصفقات. ومن هذه الثلاثة يطرح شيئان: مصروفاتكم أنتم، والعمولة التي تدفعونها للوسطاء. وما يبقى في القاع هو الربح الحقيقي. هذا هو التقرير الرئيسي. في الأعلى خمس بطاقات: ربح الصفقات، إيراد العمولات، الإيرادات الأخرى، المصروفات، والصافي.
ثم يأتي الاتجاه حسب الفترة: يومي، أسبوعي، شهري، مع الحجم وربح الصفقات والعمولة والمصروف والصافي. وتحت ذلك، ربح الصفقات حسب زوج العملات: أي الصفقات جلبت المال فعلًا. وهذا التفصيل هو أنفع ما في الصفحة: أحيانًا يتبين أن أكبر حجم عمل لديكم يقع على زوج عملات يترك أقل ربح — شيء لا تعرفونه إلا بالتقرير، لا بالحدس. في أسفل الصفحة شيئان آخران: المصروفات حسب بند الحساب — نفسها التي سجلناها في درس المصروفات — ثم بطاقة أعلى العملاء ربحًا في الفترة، أي ربحكم موزعًا على العملاء.
وهذا الثاني جواب سؤال يطرحه كل مكتب صرافة ويعرفه القليل بدقة: من العملاء يستحق التعامل معه فعلًا. ننتقل الآن إلى تقرير الربح حسب العميل: العملاء الأكثر ربحًا، وتوزيعهم حسب مجموعة العملاء، ثم «حجم عال وهامش منخفض» — زبائن يتعاملون معكم كثيرًا ولا يبقى منهم شيء يذكر. العمولة التي تدفعونها للوسطاء لها تقرير مستقل. لماذا مستقل؟ لأنها مصروف اكتساب عملاء، ويجب أن تروا كم جلب لكم كل وسيط وكم أخذ في المقابل. وإن كنتم تنفذون صفقات مزدوجة، فأرباح الصفقات لها تقريرها الخاص — أشرنا إليه في درس ربح الصفقة — لأن منطق الربح فيها يختلف عن البيع والشراء البسيط: مدفوع، ومستلم، وعمولة، ومصروف، وصافي ربح كل صفقة.
وإن كان للمكتب شركاء، فبيان رأس المال يقول كم وضع كل شريك، وكم سحب، وكم بلغت الأرباح المتراكمة — وهو ما يقطع الجدل قبل أن يبدأ عند توزيع الأرباح؛ أما التوزيع نفسه فنراه في فصل الفريق. ثم الميزانية العمومية وميزان المراجعة، وهما هنا أيضًا للمحاسب: الأصول، والالتزامات، ورأس المال؛ موزعة على العملات ومجموعة بالدرهم. رؤية الربح تحتاج صلاحية مستقلة: «تقرير الأرباح والخسائر». ليس كل من يسجل مستندًا بحاجة إلى معرفة هامشكم — لا في هذا التقرير، ولا في لوحة ملخص الصفقة، ولا في إحصاءات العميل، ولا من المساعد.
لا تمنحوا هذه الصلاحية إلا لمن يجب أن يعرف فعلًا. وتحذير صادق: هذه التقارير دقيقة بقدر ما سجلتموه فقط. إن لم تسجلوا مصروفًا أو نسيتم إعادة التقييم، فالرقم الذي ترونه ليس الربح الحقيقي. وباختصار: ثلاثة مصادر، خصمان، ورقم صافٍ واحد؛ انظروا إلى زوج العملات وإلى العميل الأكثر ربحًا؛ ولا تمنحوا صلاحية الربح إلا لمن يجب. بهذا الدرس انتهى فصل التقارير؛ والفصل التالي: الفريق وإدارة المكتب.
جرّبوه بأنفسكم الآن
عرض تجريبي خاص وكامل ببيانات نموذجية — دون تثبيت ودون بطاقة مصرفية.
إنشاء تجريبي مجاني