
هزینهها، سند گروهی و سند دستی
ثبت هزینه در نکستو با سرفصل و حساب مبدأ، سند گروهی برای چند پرداخت از یک حساب، و سند دستی مرکب با محافظ تراز بدهکار و بستانکار در هر ارز.
مشاهدهٔ این ویدیو در: آپارات یوتیوب
اجارهٔ دفتر، حقوق کارمند، پذیرایی، قبض برق. اینها معامله نیستند، ولی پولشان از حسابهای شما میرود و باید جایی ثبت شوند. تا اینجای دوره هر پرداختی که زدیم، یک مشتری را بدهکار میکرد. هزینه فرق دارد.
قاعدهاش یک جمله است: مبدأ مهم نیست، مقصد مهم است. پول میتواند از صندوق برود، از بانک، یا از هر حساب دیگری؛ آنچه هزینه را هزینه میکند این است که هیچ مشتریای بدهکار نمیشود و پول به یک «حساب هزینه» میرود.
در دفتر، پرداختکننده بستانکار میشود و حساب هزینه بدهکار. و این بدهکاری پرداختی ندارد که برگردد — هزینه بوده و رفته. سود واقعی شما بعد از کسر همینهاست، و اگر ثبت نشوند گزارش سود عددی نشان میدهد که ته جیبتان نیست.
در این قسمت چه یاد میگیرید
- فرق هزینه با پرداخت به مشتری، و اینکه در دفتر چه اتفاقی میافتد
- پر کردن فرم هزینه و انتخاب سرفصل درست
- ساختن سرفصل هزینهٔ اختصاصی خودتان
- ثبت چند هزینه از یک حساب با سند گروهی و جمع خودکارش
- سند دستی مرکب و تنها محافظی که دارد
- اینکه همهٔ اینها آخر ماه کجای گزارش سود و زیان مینشینند
حالت اول: فرم هزینه
سادهترین فرم نکستو
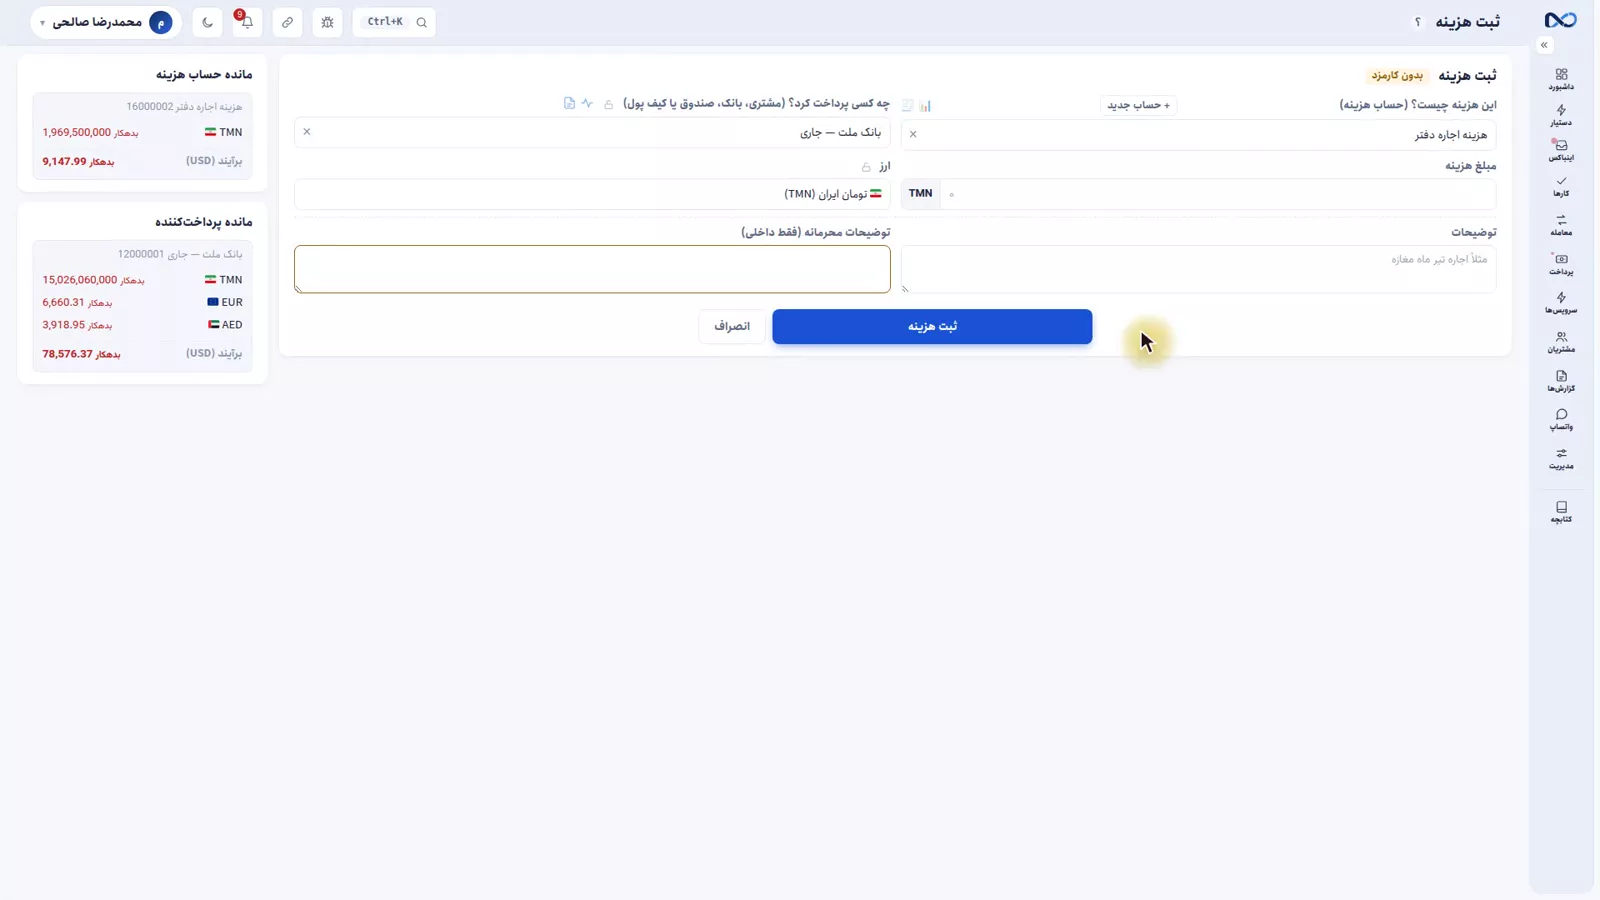
فرم هزینه سه سؤال بیشتر ندارد: بابت چه چیزی، از کدام حساب، چه مبلغی. در مثال این قسمت سرفصل «اجارهٔ دفتر» است، پرداخت از بانک ملت — که میتوانست صندوق یا هر حساب دیگری باشد — مبلغ ۴۵٬۰۰۰٬۰۰۰ تومان، و توضیحات «اجارهٔ شهریور».
سرفصل را دقیق انتخاب کنید
آن «بابت چه چیزی» همان سرفصل هزینه است؛ حسابی از دستهٔ «هزینه» که در مشتریان و حسابها دیدید. نکستو سرفصلهای رایج صرافی را از قبل دارد: اجاره، حقوق، قبضها، پذیرایی و تنخواه، کارمزد بانکی. با دکمهٔ کنارش هم میتوانید سرفصل خودتان را بسازید.
اینجا یک عادت خوب هست که خیلی زود جواب میدهد: هرچه سرفصلها را دقیقتر تفکیک کنید، گزارش پایان ماه گویاتر است. اگر همهچیز را زیر یک سرفصل کلی بریزید، آخر ماه فقط میدانید که پول رفته، نه اینکه کجا رفته.
سند چه شکلی است
با «ثبت هزینه»، سند همان لحظه میخورد و فقط دو خط دارد: بانک ملت بستانکار، حساب هزینهٔ اجارهٔ دفتر بدهکار. همین. و همین خط است که آخر ماه در گزارش سود و زیان زیر «هزینهها» مینشیند.
حالت دوم: سند گروهی
کِی به دردتان میخورد
آخر ماه است. حقوق دادهاید، پول برق و پذیرایی هم رفته — همه از صندوق. میشود اینها را با چند هزینهٔ جدا ثبت کرد، هر بار از صندوق به یکی از حسابها، ولی سخت و تکراری است.
سند گروهی همه را یکجا میگیرد: یک طرف ثابت — اینجا صندوق — و در طرف دیگر هر تعداد حساب که بخواهید.
سطرها را بنویسید
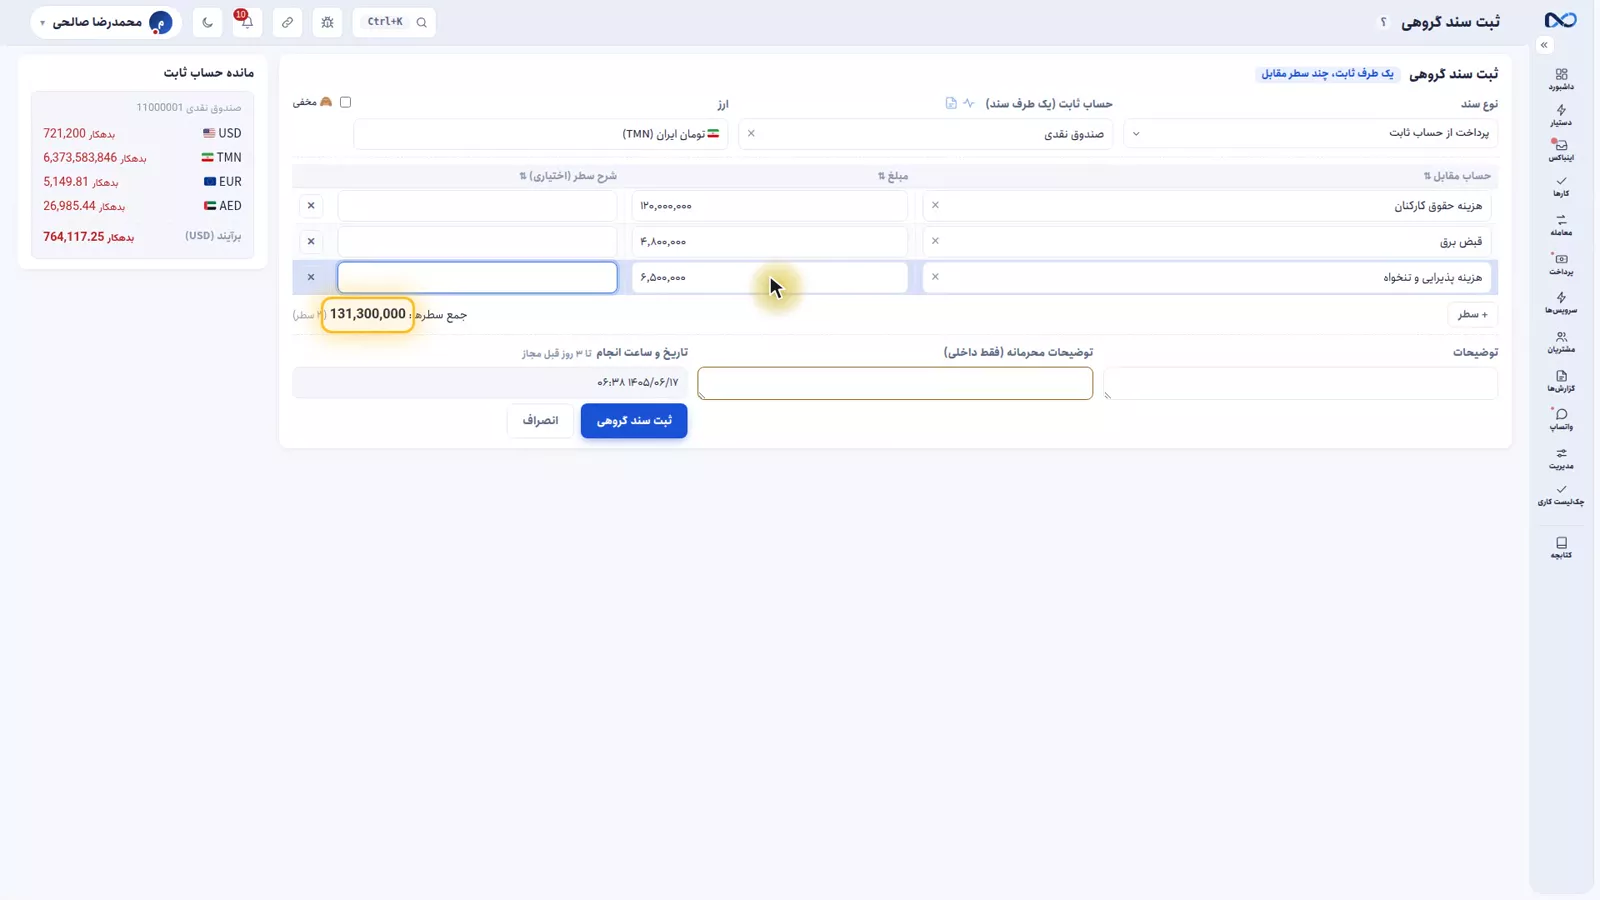
اول طرف ثابت را مشخص میکنید: صندوق نقدی، نوع «پرداخت از حساب ثابت»، ارز تومان. بعد سطرها را یکییکی اضافه میکنید:
- حقوق کارکنان: ۱۲۰٬۰۰۰٬۰۰۰ تومان
- قبض برق: ۴٬۸۰۰٬۰۰۰ تومان
- پذیرایی و تنخواه: ۶٬۵۰۰٬۰۰۰ تومان
جمع سطرها را خودتان حساب نمیکنید. نکستو جمع میزند و همان عدد را در طرف ثابت مینشاند: ۱۳۱٬۳۰۰٬۰۰۰ تومان از صندوق.
جمع خودکار، یعنی همیشه تراز
این جمع خودکار فقط راحتی نیست؛ محافظ تراز است. طرف ثابت همیشه دقیقاً برابر جمع سطرهاست، پس این سند هیچوقت ناتراز نمیشود و تراز کل دفتر — همان قاعدهای که در چهار مفهوم پایه دیدید — صفر میماند.
توضیحات را مینویسید («هزینههای پایان شهریور») و ثبت میکنید. نتیجه: یک سند، سه هزینه، یک برداشت از صندوق.
حالت سوم: سند دستی مرکب
این فرم برای چیست
سند دستی مرکب برای سندی نیست که با فرمهای دیگر نشود ثبتش کرد. فرمی است بسیار انعطافپذیر و به همان اندازه سخت، که بیشتر حسابدارها از قبل میشناسند: چندین دریافت و پرداخت، قاطی هم، در یک سند.
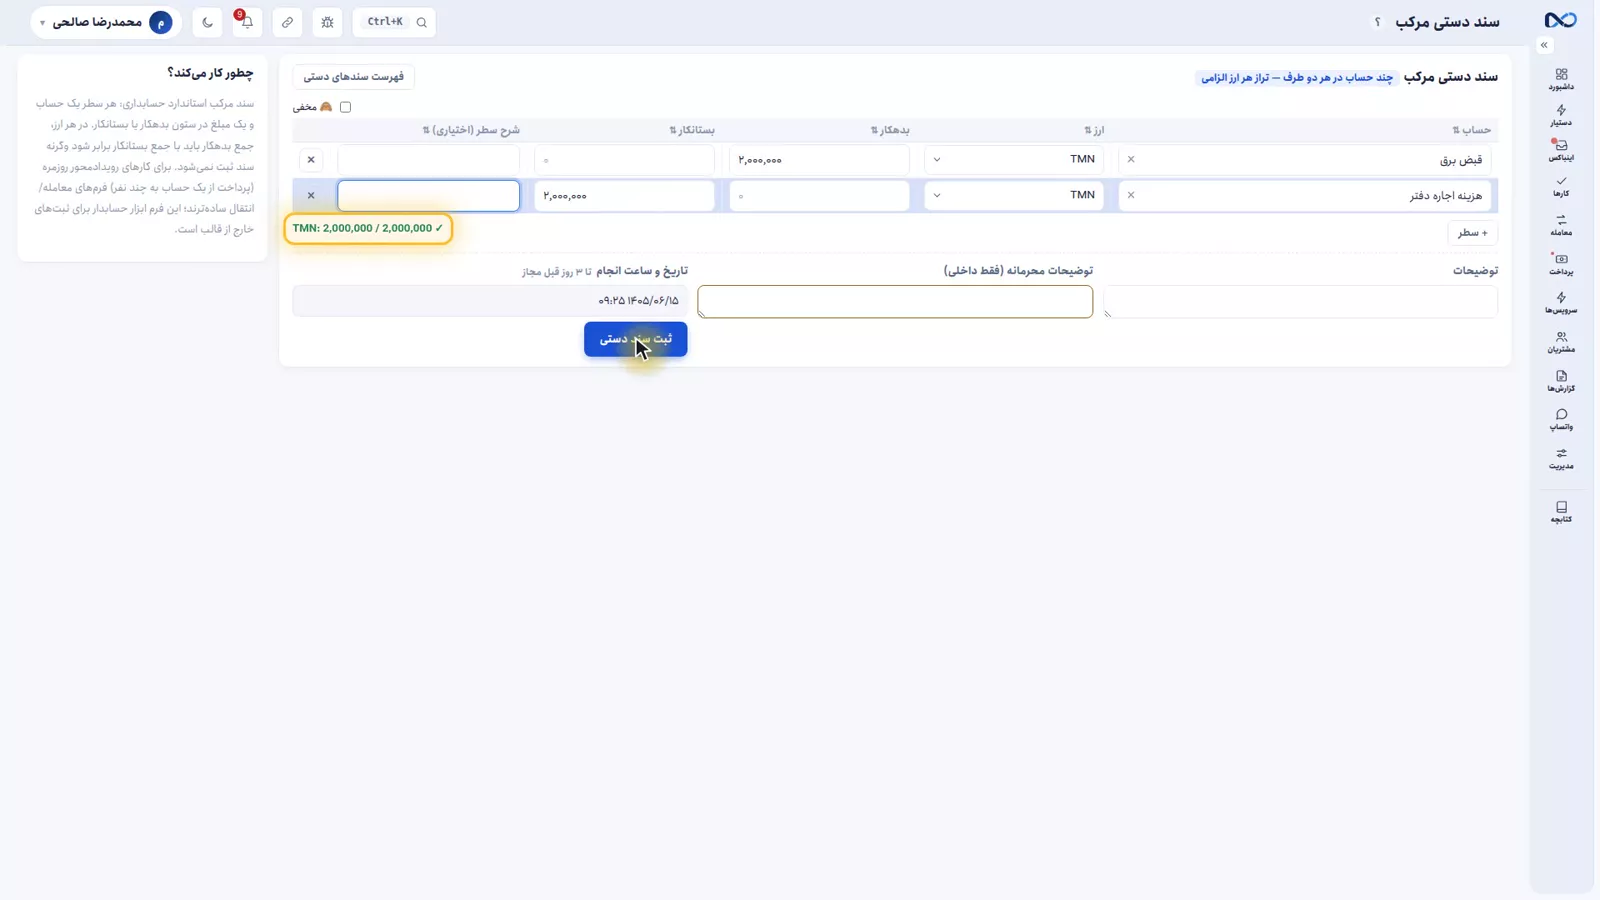
اینجا خودتان سطرها را مینویسید: کدام حساب بدهکار، کدام بستانکار، به چه ارزی، چقدر. مثال این قسمت یک اصلاح ساده است — ۲٬۰۰۰٬۰۰۰ تومان که بهاشتباه به اجاره رفته بود، مال قبض برق بوده. پس قبض برق بدهکار ۲٬۰۰۰٬۰۰۰ و اجارهٔ دفتر بستانکار. ارز هر سطر را هم خودتان میگویید: تومان. سطر بیشتر خواستید، دکمهٔ «سطر» را بزنید، هر تعداد که لازم باشد.
تنها محافظش
این فرم یک محافظ بیشتر ندارد، ولی همان یکی کافی است: جمع بدهکار و بستانکار در هر ارز باید برابر باشد، وگرنه ثبت نمیشود.
در مثال، اول بستانکار را ۱٬۵۰۰٬۰۰۰ زدهایم و تراز قرمز میشود؛ با اصلاح به ۲٬۰۰۰٬۰۰۰ سبز میشود و بعد ثبت. توصیهٔ مهم همینجاست: اگر برای کاری فرم آماده وجود دارد، از همان استفاده کنید. فرمها حواسشان به موقعیت ارزی و سود و کارمزد هست؛ این فرم فقط تراز را نگه میدارد.
همهشان یک جا جمع میشوند
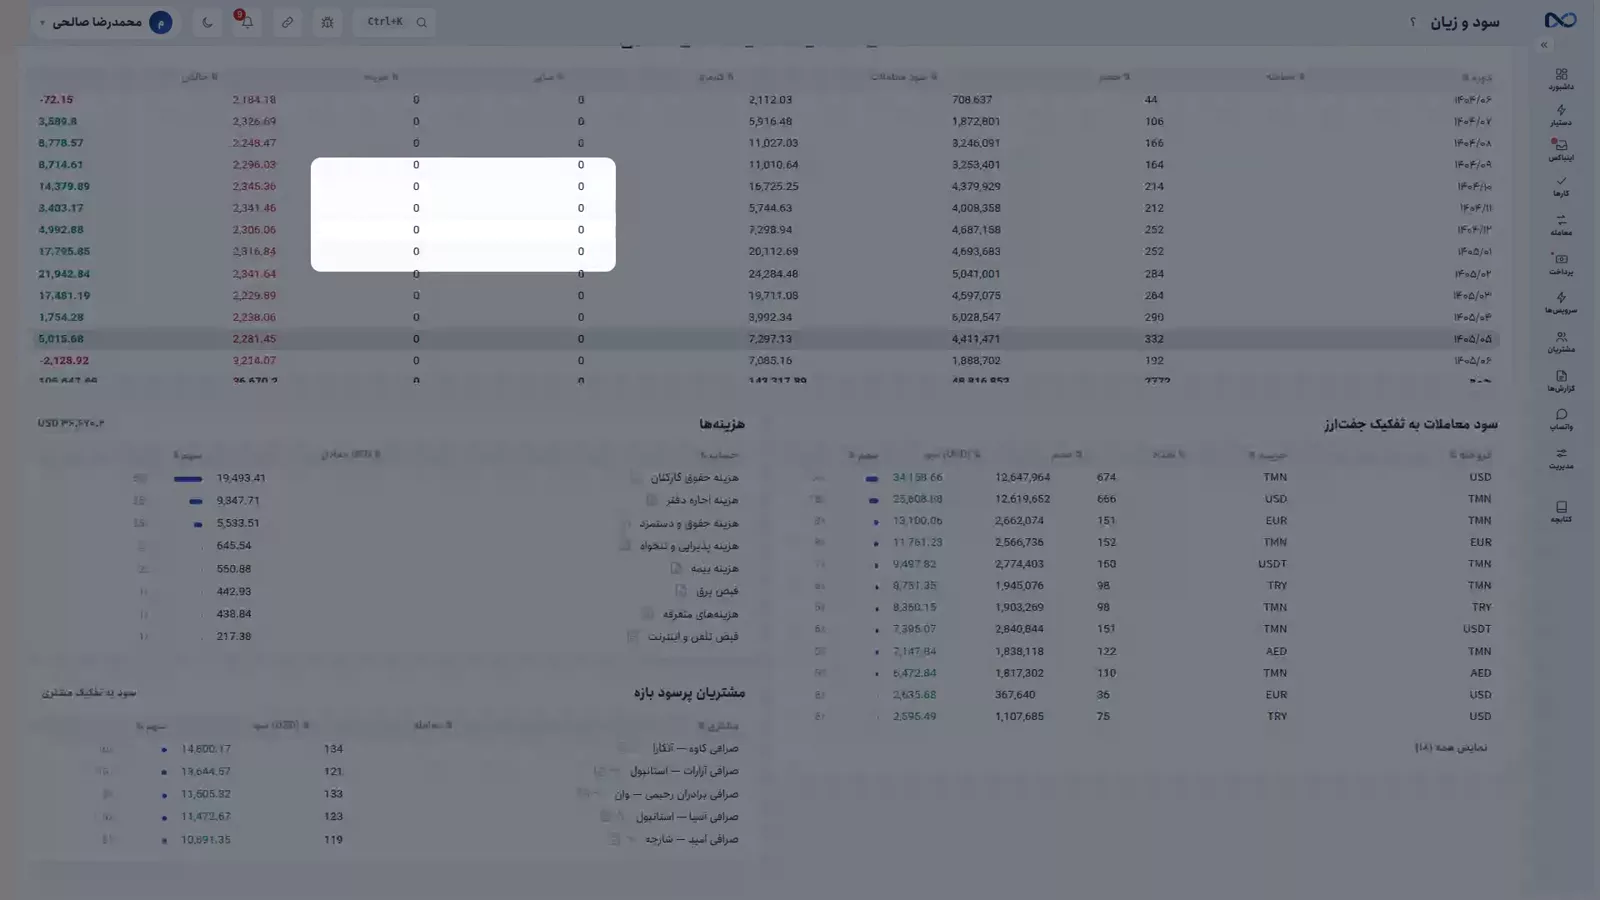
هر سه حالت آخرش به یک جا میرسند: گزارش سود و زیان. آنجا درآمد را میبینید، هزینهها را به تفکیک سرفصل، و آنچه واقعاً مانده است. هزینههایی که امروز ثبت کردید، همانجا نشستهاند.
نکتهها و هشدارها
- هزینه هیچ مشتریای را بدهکار نمیکند. اگر پرداختی قرار است از کسی طلب بسازد، هزینه نیست.
- سرفصلها را ریز کنید. سرفصل کلی، گزارش پایان ماه را بیفایده میکند.
- هزینهها را ثبت نکردن یعنی گزارش سود عددی نشان میدهد که واقعی نیست.
- در سند گروهی جمع را دستی وارد نکنید؛ همان جمع خودکار است که تراز را تضمین میکند.
- سند دستی مرکب را وقتی به کار ببرید که فرم آمادهای برای آن کار نیست؛ این فرم به موقعیت ارزی و سود و کارمزد کاری ندارد.
- تراز باید در هر ارز برقرار باشد، نه در مجموع؛ سندی که در یک ارز ناتراز باشد ثبت نمیشود.
ادامهٔ مسیر
قسمت قبل، رمزارز و تتر، تراکنشهای روی شبکه را به دفتر آورد. قسمت بعد، تسعیر ارز و بستن دوره، دوره را میبندد. برای دیدن اثر این هزینهها روی سود، سود کجاست؟ و برای مرور منطق بدهکار و بستانکار، چهار مفهوم پایه را ببینید.
پرسشهای پرتکرار
فرق هزینه با پرداخت به مشتری چیست؟
در پرداخت به مشتری، طرف مقابل یک حساب شخص است و ماندهٔ او تغییر میکند. در هزینه، مقصد یک حساب هزینه است و هیچ مشتریای بدهکار نمیشود؛ این بدهکاری هم پرداختی ندارد که برگردد.
پول هزینه حتماً باید از صندوق برود؟
نه. مبدأ میتواند صندوق، بانک یا هر حساب دیگری باشد. آنچه هزینه را هزینه میکند مقصد آن است، نه مبدأش.
سند گروهی را کِی بهجای چند هزینهٔ جدا استفاده کنم؟
وقتی چند پرداخت از یک حساب واحد انجام شده — مثلاً حقوق و برق و پذیرایی، همه از صندوق. سند گروهی یک طرف ثابت میگیرد و هر تعداد سطر مقابل، و جمعشان را خودش در طرف ثابت مینشاند.
چرا سند گروهی هیچوقت ناتراز نمیشود؟
چون جمع سطرها را نکستو حساب میکند و همان عدد را در طرف ثابت میگذارد. یعنی طرف ثابت همیشه دقیقاً برابر جمع سطرهاست و تراز کل دفتر صفر میماند.
سند دستی مرکب چه محدودیتی دارد؟
فقط یک محافظ دارد: جمع بدهکار و بستانکار در هر ارز باید برابر باشد. به موقعیت ارزی، سود و کارمزد کاری ندارد؛ برای همین اگر برای آن کار فرم آمادهای وجود دارد، بهتر است از همان استفاده کنید.
متن کامل ویدیو
اجارهٔ دفتر، حقوق کارمند، پذیرایی، قبض برق. اینها معامله نیستند ولی پولشان از حسابهای شما میرود و باید جایی ثبت شوند. تا اینجا هر پرداختی که زدیم، یک مشتری را بدهکار میکرد. هزینه فرق دارد: مبدأش مهم نیست — از صندوق، از بانک، از هر حسابی میتواند برود — مقصدش مهم است: هیچ مشتریای بدهکار نمیشود؛ پول به یک «حساب هزینه» میرود. در دفتر: پرداختکننده بستانکار میشود، حساب هزینه، بدهکار. و این بدهکاری، پرداختی ندارد که برگردد — هزینه بوده و رفته.
برای همین سود واقعی شما بعد از کسر همینهاست؛ و اگر ثبت نشوند گزارش سود عددی نشان میدهد که ته جیبتان نیست. فرم هزینه، سادهترین فرم نکستو است: بابت چه چیزی، از کدام حساب، چه مبلغی. سرفصل: اجارهٔ دفتر. پرداخت از: بانک ملت — میشد صندوق یا هر حساب دیگری هم باشد. مبلغ: چهل و پنج میلیون تومان. توضیحات: اجارهٔ شهریور. آن «بابت چه چیزی» همان سرفصل هزینه است — همان دستهٔ «هزینه» که در قسمت مشتریان دیدیم. نکستو سرفصلهای رایج صرافی را از قبل دارد: اجاره، حقوق، قبضها، پذیرایی و تنخواه، کارمزد بانکی؛ و با همین دکمه سرفصل خودتان را میسازید.
هرچه دقیقتر تفکیک کنید، گزارش پایان ماه گویاتر است. ثبت هزینه. و سند همان لحظه میخورد: در کتاب بانک ملت یک خروجی، در حساب هزینه یک بدهکاری. سند هزینه، دو خط دارد: بانک ملت بستانکار، حساب هزینهٔ اجارهٔ دفتر، بدهکار. همین. و همین خط است که آخر ماه در گزارش سود و زیان زیر «هزینهها» مینشیند. حالت دوم. آخر ماه حقوق دادهاید، پول برق و پذیرایی هم رفته — همه از صندوق. میشود اینها را با چند هزینهٔ جدا ثبت کرد: هر بار از صندوق به یکی از حسابها. ولی سخت و تکراری است.
سند گروهی همه را یکجا میگیرد: یک طرف ثابت — صندوق — و در طرف دیگر هر تعداد حساب که میخواهید. طرف ثابت: صندوق نقدی. نوع: پرداخت از حساب ثابت. ارز تومان. و سطرها: اول حقوق کارکنان، صد و بیست میلیون. سطر بعد: قبض برق، چهار میلیون و هشتصد هزار. سطر بعد: پذیرایی و تنخواه، شش میلیون و پانصد هزار. جمع سطرها را خودتان حساب نمیکنید — نکستو جمع میزند و همان را در طرف ثابت مینشاند: صد و سی و یک میلیون و سیصد هزار تومان از صندوق. همین جمع خودکار، محافظ تراز است: طرف ثابت همیشه دقیقاً برابر جمع سطرهاست، پس این سند هیچوقت ناتراز نمیشود و تراز کل دفتر — همان قاعدهٔ قسمت مفاهیم پایه — صفر میماند.
توضیحات: هزینههای پایان شهریور. و ثبت. یک سند، سه هزینه، یک برداشت از صندوق. حالت سوم: سند دستی مرکب. این فرم برای سندی نیست که با فرمهای دیگر نشود ثبتش کرد — فرمی است بسیار انعطافپذیر و به همان اندازه سخت، که بیشتر حسابدارها از قبل میشناسند: چندین دریافت و پرداخت، قاطی هم، در یک سند. خودتان سطرها را مینویسید: کدام حساب بدهکار، کدام بستانکار، به چه ارزی، چقدر. مثال: دو میلیون تومان که بهاشتباه به اجاره رفته بود، مال قبض برق بود. قبض برق بدهکار دو میلیون؛ اجارهٔ دفتر بستانکار.
و ارز هر سطر را هم میگویید: تومان. سطر بیشتر خواستید، دکمهٔ «سطر» را بزنید؛ هر تعداد که لازم باشد. و یک محافظ بیشتر ندارد، ولی همان یکی کافی است: جمع بدهکار و بستانکار در هر ارز باید برابر باشد، وگرنه ثبت نمیشود. اینجا بستانکار را یک و نیم میلیون زدهایم — تراز قرمز است. درستش میکنیم: دو میلیون — سبز. ثبت. و توصیه: اگر برای کاری فرم آماده هست، از همان استفاده کنید؛ فرمها حواسشان به موقعیت ارزی و سود و کارمزد هست، این فرم فقط تراز را نگه میدارد.
و همهٔ اینها یک جا جمع میشوند: گزارش سود و زیان — درآمد، هزینهها به تفکیک سرفصل، و آنچه واقعاً ماند. هزینههای امروز همینجا نشستهاند. جمعبندی: در هزینه، مقصد همیشه یک حساب هزینه است و مبدأ میتواند هر حسابی باشد. چند پرداخت از یک حساب: سند گروهی، با جمع خودکاری که تراز را نگه میدارد. و سند دستی مرکب: ابزار انعطافپذیر حسابدارها، با یک محافظ: تراز هر ارز.
همین حالا خودتان امتحان کنید
یک دموی کامل و اختصاصی با دیتای نمونه — بدون نصب، بدون کارت بانکی.
ساخت دموی رایگان