
المصروفات والمستند الجماعي والقيد اليدوي المركّب
كيف تسجّل مصروفات مكتبك في نكستو، وتدفع لعدة حسابات بمستند جماعي واحد، وتستعمل القيد اليدوي المركّب بأمان دون أن يختلّ الميزان.
شاهد هذا الفيديو على: يوتيوب
إيجار المكتب، ورواتب الموظفين، والضيافة، وفاتورة الكهرباء. هذه ليست صفقات، لكن أموالها تخرج من حساباتك ولا بدّ أن تُسجَّل في مكان ما. كل دفعة سجّلناها حتى الآن في هذه الدورة كانت تجعل عميلاً مَديناً. المصروف هو الحالة التي لا يصير فيها أحد مَديناً أصلاً.
وهذه هي فكرة الدرس كلها: في المصروف لا يهمّ المصدر — الصندوق أو البنك أو أي حساب — والمهمّ هو المقصد. المال يذهب إلى «حساب مصروف»، وتلك المديونية لا ترجع إليك أبداً؛ صُرفت وذهبت. ولهذا كانت المصروفات غير المسجَّلة خطرة: يعطيك تقرير الربح رقماً ليس في جيبك.
في هذا الدرس ثلاث طرق لتسجيل المال الخارج: نموذج المصروف العادي، والمستند الجماعي لعدة مدفوعات دفعة واحدة، والقيد اليدوي المركّب لِما لا يناسبه شيء آخر.
ماذا ستتعلم في هذا الدرس
- كيف تسجّل مصروفاً، ولماذا لا يُحمَّل به أي عميل
- ما بنود المصروف، وأيّها يأتي جاهزاً في نكستو، وكيف تضيف بندك الخاص
- كيف يدفع المستند الجماعي لعدة حسابات من حساب ثابت واحد في قيد واحد
- لماذا كان الجمع التلقائي في المستند الجماعي حارساً للتوازن لا مجرد راحة
- متى تستعمل القيد اليدوي المركّب، وما القاعدة الوحيدة التي يفرضها
- أين يظهر هذا كله في تقرير الأرباح والخسائر
تسجيل المصروف
الخطوة 1 — قل عن ماذا هو
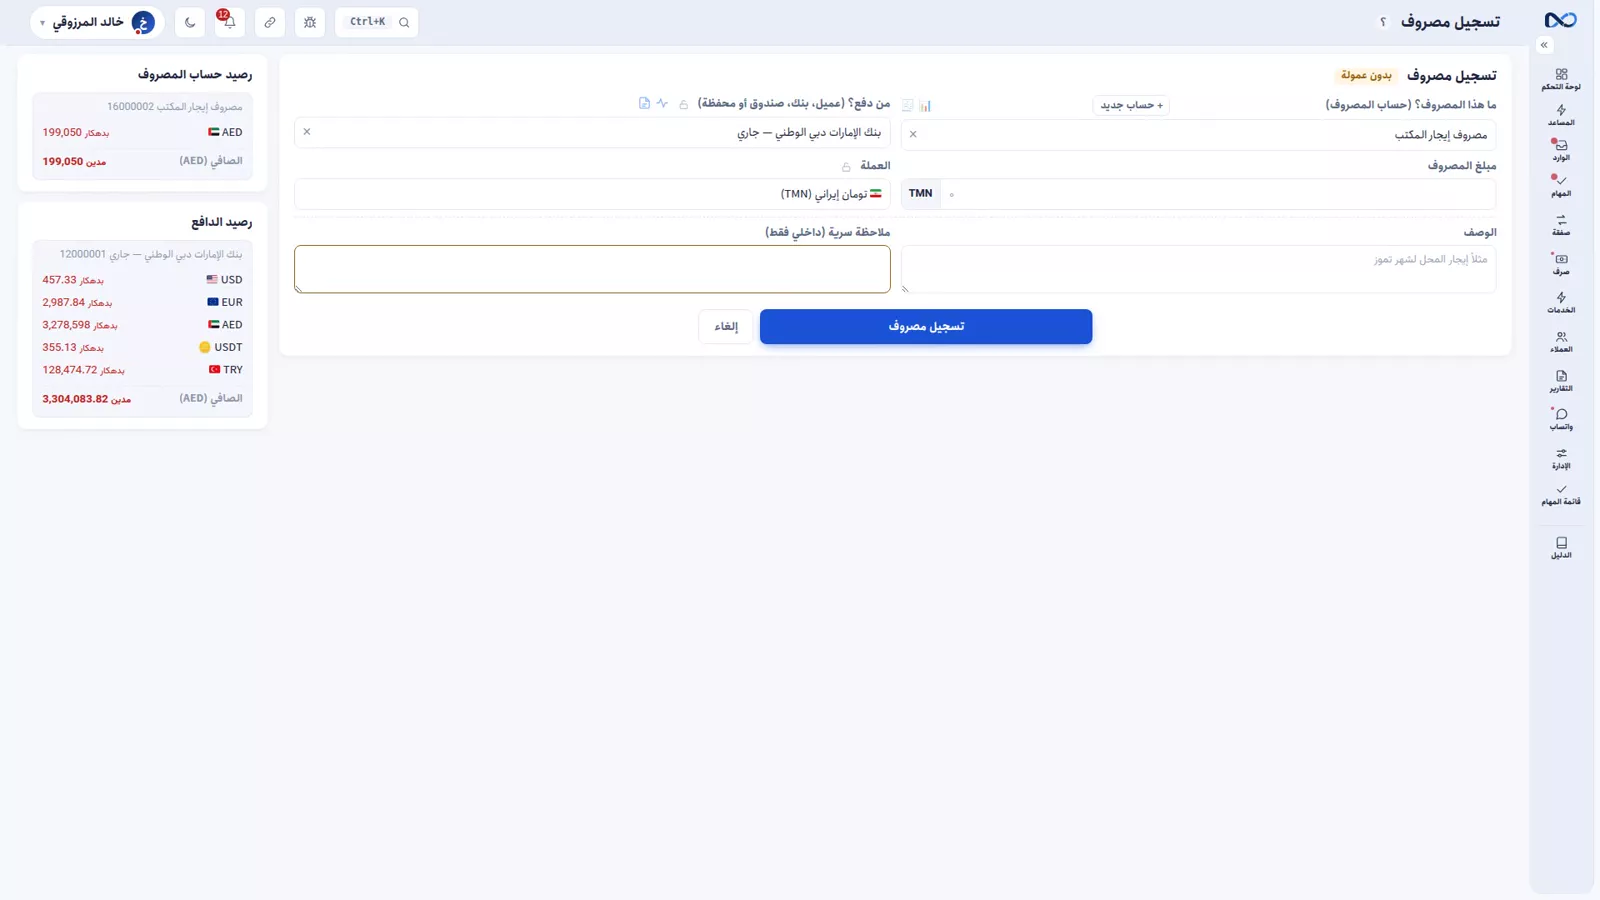
نموذج المصروف هو أبسط نموذج في نكستو: عن ماذا، ومن أي حساب، وبكم. والحقل الأول هو بند المصروف — وفي التسجيل: إيجار المكتب.
الخطوة 2 — اختر الحساب الدافع
الدفع من: بنك الإمارات دبي الوطني في التسجيل، وكان يمكن أن يكون الصندوق أو أي حساب آخر بالسهولة نفسها. وهذا هو الجزء الذي لا يغيّر شكل المستند فعلاً — بل يغيّر خزينتك وحدها.
الخطوة 3 — المبلغ والوصف
المبلغ: 45,000,000 تومان. والوصف: إيجار سبتمبر. ثم تضغط زرّ التسجيل، فيُكتب القيد في اللحظة نفسها: خروج في دفتر الحساب الدافع، ومديونية في حساب المصروف.
الخطوة 4 — انظر إلى القيد
لقيد المصروف سطران اثنان لا أكثر: بنك الإمارات دبي الوطني دائن، وحساب مصروف إيجار المكتب مدين. وهذا السطر الثاني هو الذي يجلس آخر الشهر تحت «المصروفات» في تقرير الأرباح والخسائر.
بنود المصروف
ذلك السؤال «عن ماذا» هو بند المصروف — أي فئة «مصروف» نفسها التي رأيناها في درس العملاء والحسابات. ونكستو يأتي ببنود مكاتب الصرافة الأكثر استعمالاً جاهزة: الإيجار، والرواتب، والفواتير، والضيافة والنثريات، والعمولات البنكية. وفي النموذج زرّ تُنشئ به بندك الخاص.
ويستحقّ الأمر شيئاً من التدقيق هنا. فكلما فصّلت بنودك أكثر، كان تقرير آخر الشهر أنطق. أما بند واحد يجمع كل شيء فلا يجيب عن أي سؤال.
المستند الجماعي: عدة مدفوعات، قيد واحد
في آخر الشهر دفعت الرواتب، وخرج مال الكهرباء والضيافة أيضاً، كلها من الصندوق. يمكنك تسجيلها بثلاثة مصروفات منفصلة، كل مرة من الصندوق إلى حساب مختلف. وهذا يعمل، لكنه عمل شاقّ ومكرَّر.
المستند الجماعي يأخذها كلها دفعة واحدة: طرف ثابت واحد، وأمامه ما شئت من الحسابات.
الخطوة 1 — حدّد الطرف الثابت
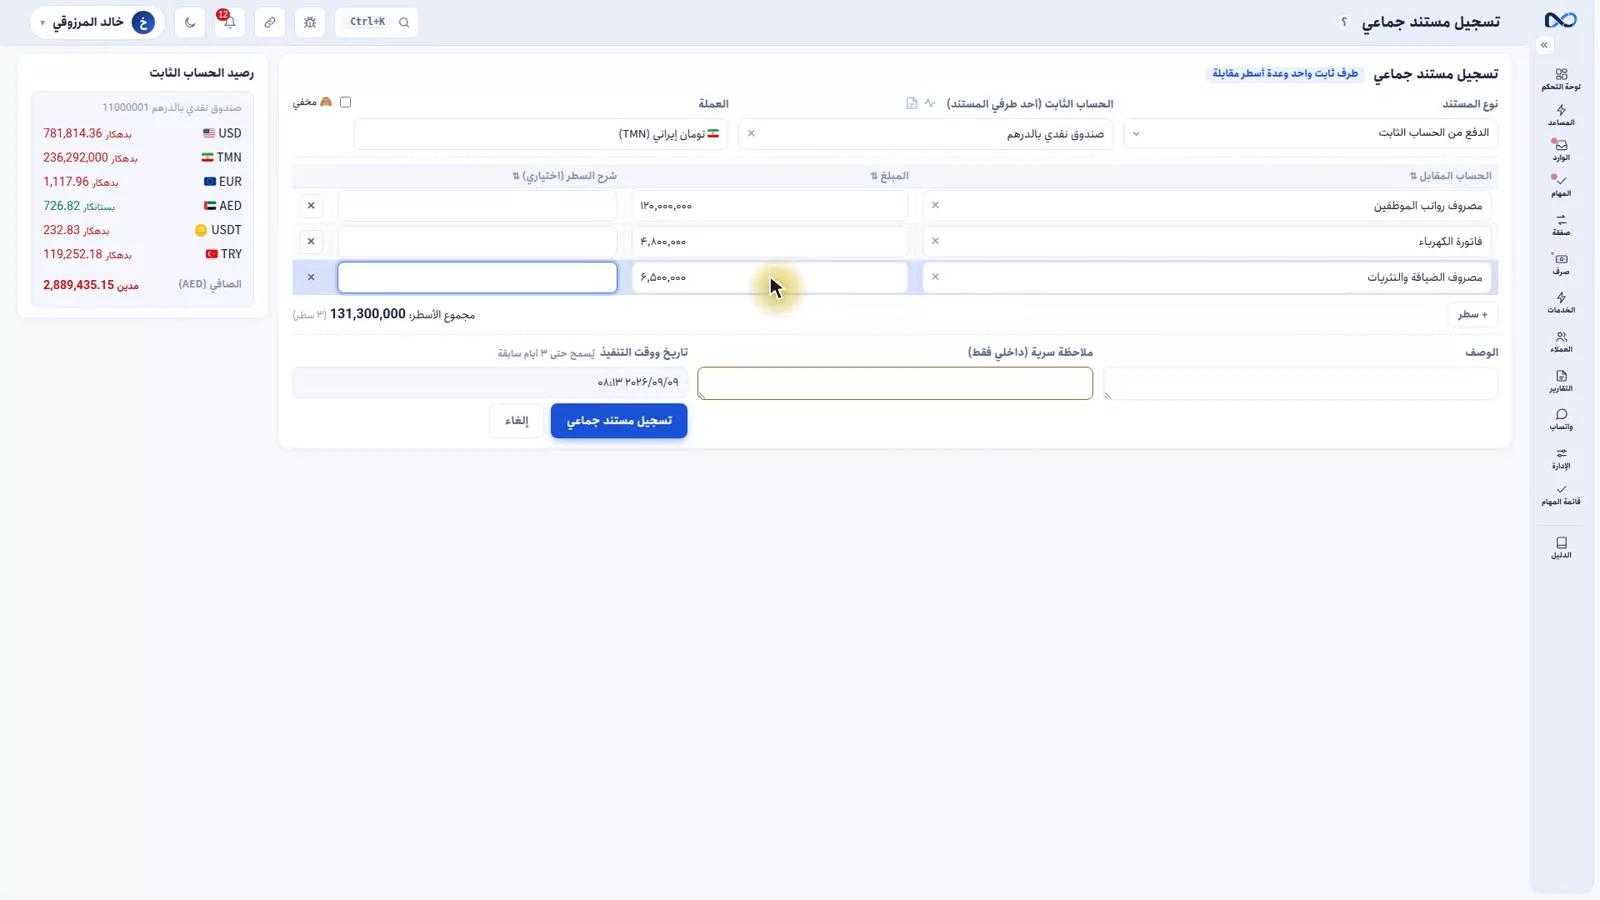
الحساب الثابت هو صندوق نقدي بالدرهم. والنوع يقول ما يفعله المستند: الدفع من الحساب الثابت. ثم العملة: التومان.
الخطوة 2 — أضف الأسطر
السطر الأول: رواتب الموظفين، 120,000,000. والثاني: فاتورة الكهرباء، 4,800,000. والثالث: الضيافة والنثريات، 6,500,000. وأضف من الأسطر ما يحتاجه الشهر.
الخطوة 3 — دع نكستو يجمع
لا تجمع الأسطر بنفسك. نكستو يجمعها ويضع النتيجة في الطرف الثابت: 131,300,000 تومان، تخرج من الصندوق.
وهذا الجمع التلقائي هو حارس التوازن. فالطرف الثابت مساوٍ دائماً لمجموع الأسطر بالضبط، فلا يختلّ هذا المستند أبداً، ويبقى ميزان الدفتر كله صفراً — القاعدة نفسها من درس المفاهيم الأساسية.
الخطوة 4 — اكتب الوصف واحفظه
اكتب وصفاً — مصروفات آخر سبتمبر — ثم احفظ. مستند واحد، وثلاثة مصروفات، وخروج واحد من الصندوق.
القيد اليدوي المركّب
الحالة الثالثة هي القيد اليدوي المركّب، ويستحقّ تحذيراً قبل الشرح. هذا النموذج ليس موجوداً لأن النماذج الأخرى تعجز عن شيء. هو نموذج شديد المرونة وبالقدر نفسه شديد الصعوبة، يعرفه أكثر المحاسبين مسبقاً: عدة مقبوضات ومدفوعات مختلطة في مستند واحد. أنت تكتب الأسطر بنفسك — أي حساب مَدين، وأيّها دائن، وبأي عملة، وكم — وتضغط زرّ «سطر» كلما احتجت سطراً آخر.
مثال عملي
مليونا تومان قُيِّدا خطأً على الإيجار، وكانا في الحقيقة لفاتورة الكهرباء. إذاً: فاتورة الكهرباء مدينة بـ 2,000,000، وإيجار المكتب دائن بـ 2,000,000، وعملة كل سطر: التومان.
الحارس الوحيد
في كل عملة، يجب أن يتساوى مجموع المدين ومجموع الدائن، وإلا لم يُسجَّل المستند. في التسجيل كُتب السطر الدائن 1,500,000 فأشار مؤشّر الميزان إلى الاختلال؛ وبتصحيحه إلى 2,000,000 صار أخضر وسُجّل القيد.
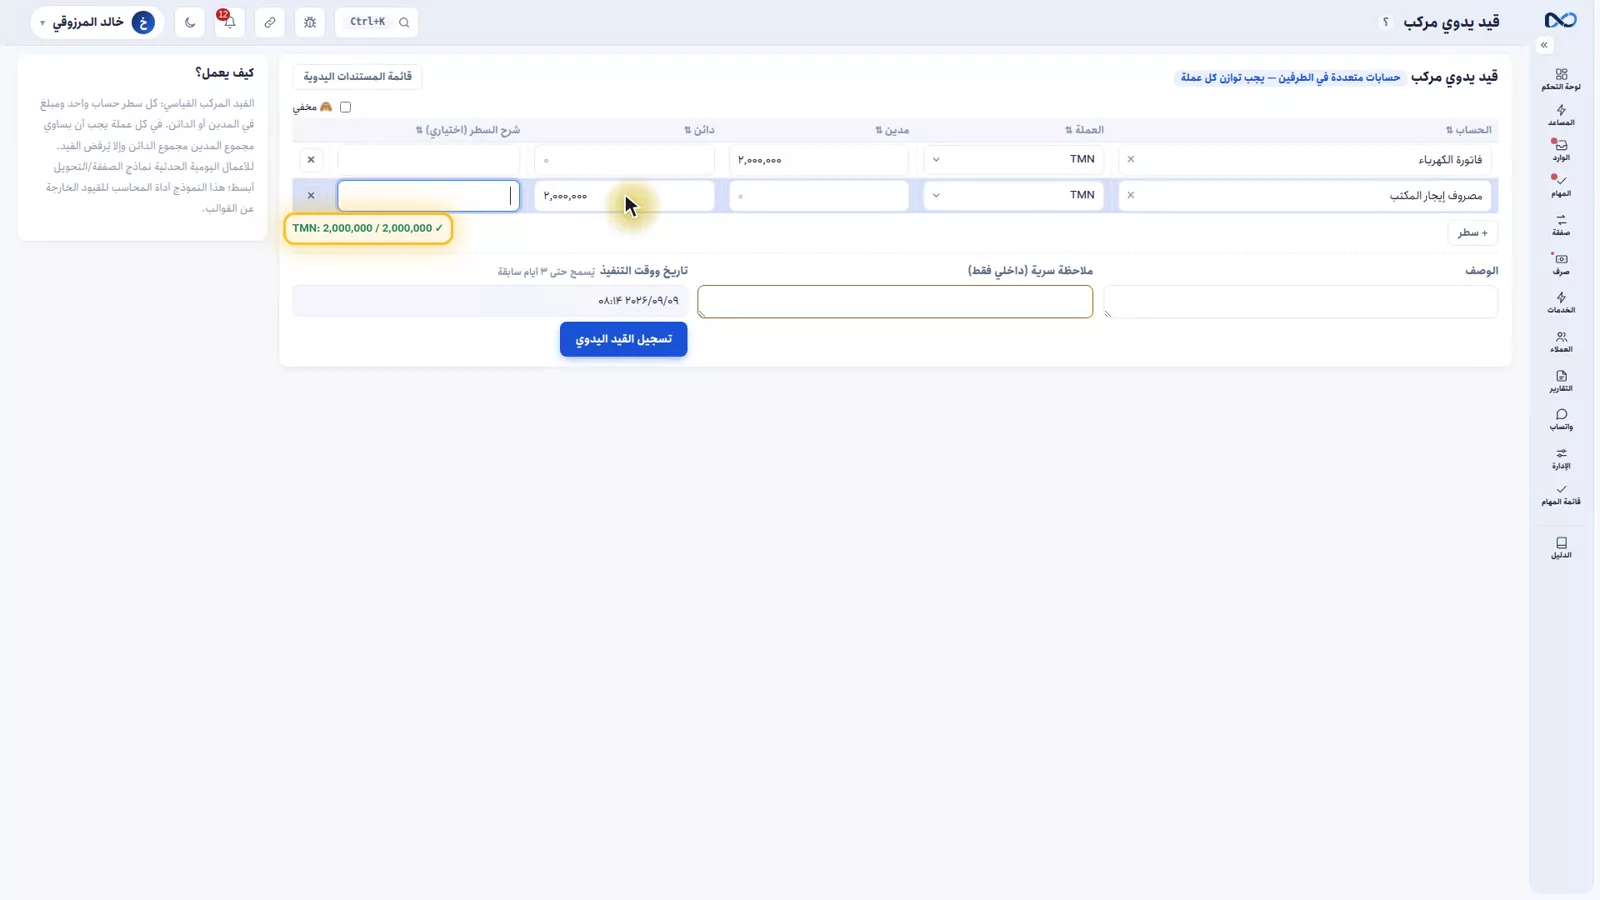
وهذا الحارس الواحد هو سبب التنبّه. فالنماذج المخصّصة تنتبه إلى مركزك بالعملات وإلى ربحك وعمولتك، أما هذا النموذج فيحفظ التوازن فقط. ولذلك النصيحة بسيطة: إن وُجد نموذج جاهز للعمل فاستخدمه، واترك القيد اليدوي لما ليس له نموذج حقاً.
أين يجتمع هذا كله
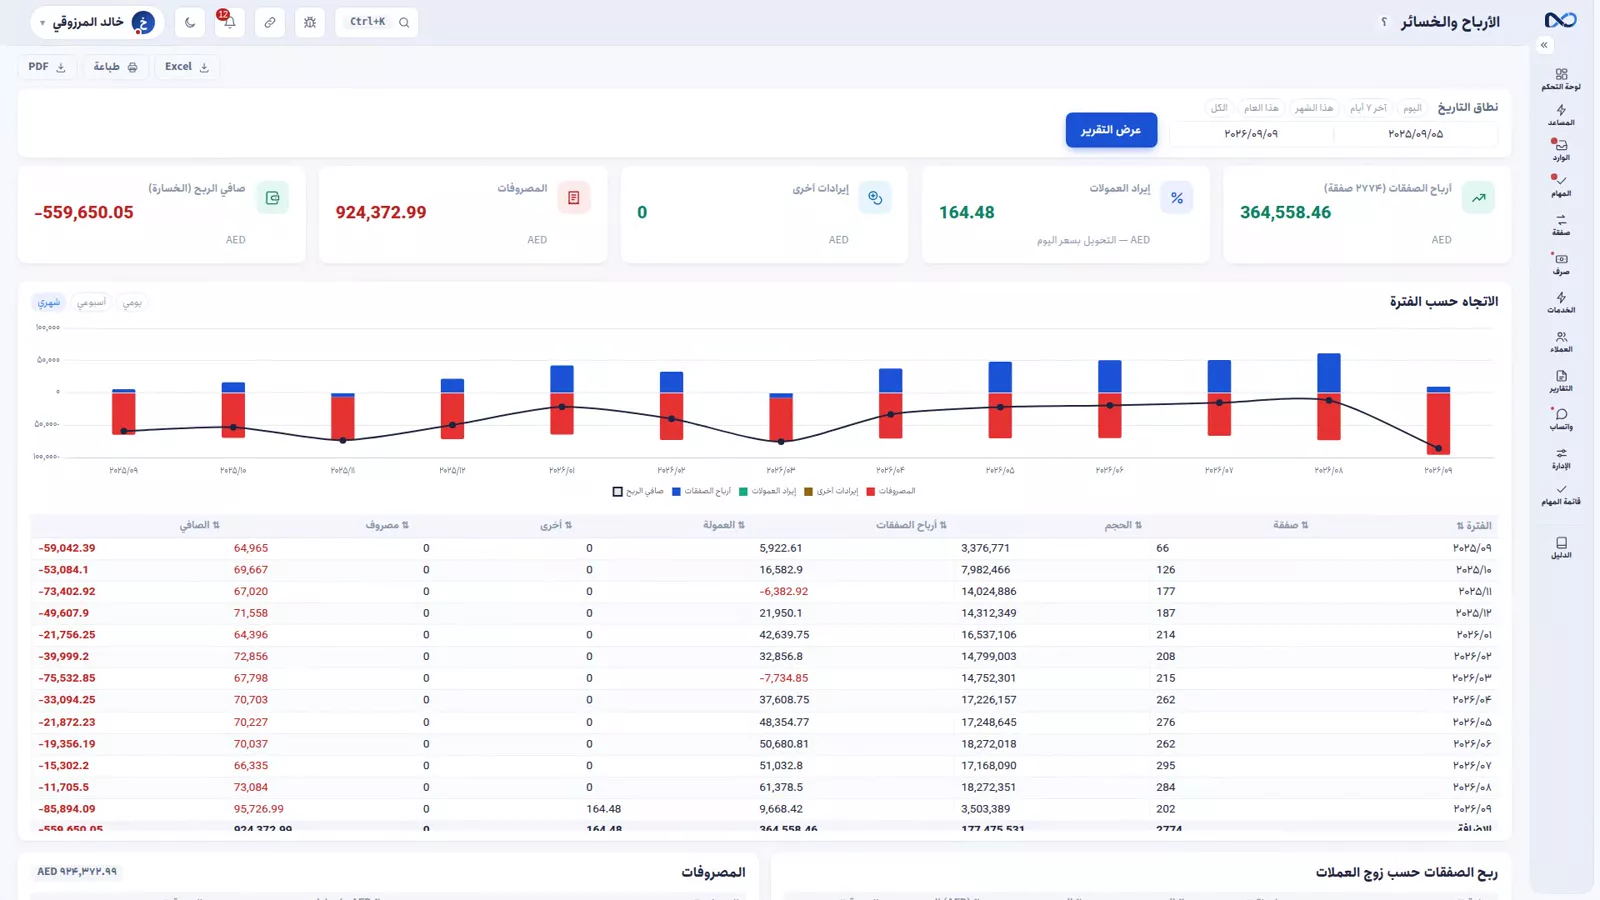
المصروفات والمستندات الجماعية والقيود اليدوية تنتهي كلها إلى مكان واحد: تقرير الأرباح والخسائر. الإيرادات في الأعلى، والمصروفات مفصّلة ببنودها، وما بقي فعلاً بعدها. ومصروفات هذا اليوم تظهر هناك فوراً.
نصائح وتحذيرات
- المصروف لا يجعل أي عميل مَديناً أبداً. فإن وجدت نفسك تختار عميلاً، فأنت في النموذج الخطأ.
- فصّل بنود مصروفك كما ينبغي. البند الغامض يعطيك تقريراً غامضاً آخر الشهر.
- المصروفات غير المسجَّلة تنفخ ربحك. والتقرير لا يكون أصدق من القيود التي خلفه.
- المستند الجماعي يدفع من حساب ثابت واحد فقط. فإن خرج المال من حسابين مختلفين، فهذان مستندان.
- لا تجمع أسطر المستند الجماعي بيدك أبداً. الجمع التلقائي هو ما يجعل اختلال المستند مستحيلاً.
- القيد اليدوي المركّب يفحص التوازن ولا شيء غيره. لا ينتبه إلى المركز بالعملات ولا إلى الربح ولا إلى العمولة، فابدأ دائماً بالنموذج المخصّص.
إلى أين بعد ذلك
الدرس السابق، العملات الرقمية وتيثر، يتناول النوع الآخر من الحركة في هذا الفصل. ويأتي بعده إعادة التقييم وإقفال الفترة، الذي يحوّل هذه التكاليف المقوَّمة بالتومان إلى عملتك المرجعية ويقفل الشهر. ولترى كيف تُقرأ هذه الأرقام آخر الشهر، انتقل إلى أين الربح؛ ولأنواع الحسابات التي تقوم عليها بنود المصروف، راجع العملاء والحسابات.
الأسئلة الشائعة
ما الفرق بين المصروف والدفعة في نكستو؟
الدفعة تجعل عميلاً مَديناً — فالمال يذهب إلى مكان ما نيابةً عن أحد. أما المصروف فلا يُحمَّل به أحد: مصدره أي حساب، ومقصده حساب مصروف تبقى المديونية فيه. صُرف ولا يعود.
لماذا تهمّ المصروفات غير المسجَّلة إلى هذا الحدّ؟
لأن ربحك الحقيقي هو ما يبقى بعدها. فإن غابت عن الدفتر، أظهر تقرير الأرباح والخسائر إيراداً لم يصر مالاً تستطيع إخراجه من العمل.
متى أستعمل المستند الجماعي بدل عدة مصروفات؟
حين تخرج عدة مدفوعات من الحساب نفسه في الوقت نفسه — الرواتب والكهرباء والضيافة من الصندوق مثلاً. طرف ثابت واحد، وما شئت من الأسطر المقابلة، ونكستو يجمعها ويضعها في الطرف الثابت تلقائياً.
هل يمكن أن يختلّ ميزان المستند الجماعي؟
لا. فالطرف الثابت يُضبط دائماً على مجموع الأسطر بالضبط، ولهذا يبقى ميزان الدفتر كله صفراً مهما أضفت من أسطر.
ماذا يفحص القيد اليدوي المركّب قبل التسجيل؟
شيئاً واحداً فقط: في كل عملة، يجب أن يتساوى المدين والدائن. ومؤشّر الميزان يشير إلى الاختلال، ولا يُسجَّل المستند حتى يُصحَّح.
أين تظهر المصروفات في التقارير؟
في تقرير الأرباح والخسائر، تحت «المصروفات»، مفصّلة ببنودها إلى جانب الإيرادات والنتيجة الصافية. وكل قيد مصروف ومستند جماعي وقيد يدوي يمسّ حساب مصروف يغذّيه.
النص الكامل للفيديو
إيجار المكتب، ورواتب الموظفين، والضيافة، وفاتورة الكهرباء. هذه ليست صفقات، لكن أموالها تخرج من حساباتك ولا بدّ أن تُسجَّل في مكان ما. كل دفعة سجّلناها حتى الآن كانت تجعل عميلاً مَديناً. المصروف يختلف: مصدره لا يهمّ — قد يخرج من الصندوق أو من البنك أو من أي حساب — والمهمّ مقصده: لا يصير أي عميل مَديناً؛ المال يذهب إلى «حساب مصروف». في الدفتر: الدافع يصير دائناً، وحساب المصروف يصير مديناً. وهذه المديونية ليس لها دفعة ترجع — صُرفت وذهبت. لهذا ربحك الحقيقي هو ما يبقى بعد خصم هذه؛ وإن لم تُسجَّل، أعطاك تقرير الربح رقماً ليس في جيبك.
نموذج المصروف هو أبسط نموذج في نكستو: عن ماذا، ومن أي حساب، وبكم. نختار بند المصروف: إيجار المكتب. ثم نحدّد الدافع: بنك الإمارات دبي الوطني — وكان يمكن أن يكون الصندوق أو أي حساب آخر. ثم نكتب مبلغاً قدره خمسة وأربعون مليون تومان. وأخيراً الوصف: إيجار سبتمبر. ذلك السؤال «عن ماذا» هو بند المصروف — أي فئة «مصروف» التي رأيناها في درس العملاء. ونكستو يأتي ببنود مكاتب الصرافة الشائعة جاهزة: الإيجار، والرواتب، والفواتير، والضيافة والنثريات، والعمولات البنكية؛ وبهذا الزرّ تُنشئ بندك الخاص.
وكلما فصّلت أكثر، كان تقرير آخر الشهر أنطق. ثم نسجّل المصروف. ويُكتب القيد في اللحظة نفسها: خروج في دفتر بنك الإمارات، ومديونية في حساب المصروف. لقيد المصروف سطران اثنان: بنك الإمارات دائن، وحساب مصروف إيجار المكتب مدين. هذا كل شيء. وهذا السطر نفسه هو الذي يجلس آخر الشهر تحت «المصروفات» في تقرير الأرباح والخسائر. الحالة الثانية. في آخر الشهر دفعت الرواتب، وخرج مال الكهرباء والضيافة — كلها من الصندوق. يمكن تسجيلها بعدة مصروفات منفصلة: كل مرة من الصندوق إلى أحد الحسابات.
لكنه عمل شاقّ ومكرَّر. المستند الجماعي يأخذها كلها دفعة واحدة: طرف ثابت واحد — الصندوق — وأمامه ما شئت من الحسابات. نختار الطرف الثابت: صندوق نقدي بالدرهم. ثم نحدّد نوع المستند: الدفع من الحساب الثابت. ثم العملة: التومان. ثم الأسطر: أولها رواتب الموظفين، ومقدارها مئة وعشرون مليوناً. ننتقل إلى سطر جديد: فاتورة الكهرباء، ومبلغها أربعة ملايين وثمانمئة ألف. ثم نضيف سطراً آخر: الضيافة والنثريات، وقدرها ستة ملايين وخمسمئة ألف. مجموع الأسطر لا تحسبه أنت — نكستو يجمعه ويضعه في الطرف الثابت: مئة وواحد وثلاثون مليوناً وثلاثمئة ألف تومان من الصندوق.
هذا الجمع التلقائي نفسه هو حارس التوازن: الطرف الثابت مساوٍ دائماً لمجموع الأسطر بالضبط، فلا يختلّ هذا المستند أبداً ويبقى ميزان الدفتر كله — القاعدة نفسها من درس المفاهيم الأساسية — صفراً. نكتب الوصف: مصروفات آخر سبتمبر. ثم نحفظه. مستند واحد، ثلاثة مصروفات، وخروج واحد من الصندوق. الحالة الثالثة: القيد اليدوي المركّب. هذا النموذج ليس للقيد الذي يستحيل تسجيله بالنماذج الأخرى — بل هو نموذج شديد المرونة وبالقدر نفسه شديد الصعوبة، يعرفه أكثر المحاسبين مسبقاً: عدة مقبوضات ومدفوعات مختلطة في مستند واحد.
أنت تكتب الأسطر بنفسك: أي حساب مَدين، وأيّها دائن، وبأي عملة، وكم. مثال: مليونا تومان قُيِّدا خطأً على الإيجار وكانا في الحقيقة لبند آخر. نُدخل فاتورة الكهرباء مديناً بمليونين، ثم نجعل إيجار المكتب دائناً. وتحدّد عملة كل سطر أيضاً: التومان. وإذا أردت أسطراً أكثر، اضغط زرّ «سطر»؛ بأي عدد تحتاجه. وليس له سوى حارس واحد، لكنه يكفي: مجموع المدين ومجموع الدائن في كل عملة يجب أن يتساويا، وإلا لم يُسجَّل. هنا كتبنا الدائن مليوناً ونصفاً — فالميزان أحمر. نصححه: مليونان — فيصير أخضر.
ثم نحفظ القيد. ونصيحة أخيرة: إن وُجد نموذج جاهز لعمل ما فاستخدمه؛ فالنماذج تنتبه إلى المركز بالعملات وإلى الربح والعمولة، أما هذا النموذج فيحفظ التوازن فقط. وكل هذا يجتمع في مكان واحد: تقرير الأرباح والخسائر — الإيرادات، والمصروفات مفصّلة ببنودها، وما بقي فعلاً. ومصروفات هذا اليوم تجدها هنا في الأسفل. خلاصة الدرس: في المصروف يكون المقصد دائماً حساب مصروف، ويمكن أن يكون المصدر أي حساب. وعدة مدفوعات من حساب واحد: مستند جماعي، بجمع تلقائي يحفظ التوازن.
والقيد اليدوي المركّب: أداة المحاسبين المرنة، بحارس واحد: توازن كل عملة.
جرّبوه بأنفسكم الآن
عرض تجريبي خاص وكامل ببيانات نموذجية — دون تثبيت ودون بطاقة مصرفية.
إنشاء تجريبي مجاني